대웅제약(069620) 과 일동제약(249420) 이 11일 신약 개발 계열사의 경영권 매각을 추진하는 것은 정부의 중복상장 규제 강화로 독자 상장이 어려워진 데다 흡수합병에 따른 연구개발(R&D) 비용 부담과 기존 투자자의 투자금 회수 문제를 해결하기 위한 것으로 분석된다. 이에 따라 신약 개발 계열사의 상장이나 흡수합병을 검토해온 국내 제약사들이 미래 성장 동력인 신약 개발 계열사를 매각하는 사례가 잇따를 것으로 전망된다.
대웅제약 계열사인 아이엔테라퓨틱스는 세포막에서 이온의 이동 통로 역할을 하는 단백질인 ‘이온채널’을 조절해 질병을 치료하는 신약 개발 기업이다. 2020년 대웅제약의 이온채널신약팀을 분사해 설립됐다. 비마약성 진통제와 중추신경계(CNS) 질환 치료제를 개발하고 있으며 지난해 말 미국 니로다 테라퓨틱스에 7500억 원 규모로 비마약성 통증 치료제 후보 물질인 ‘아네라트리진’의 기술이전에 성공해 기술력을 과시한 바 있다.
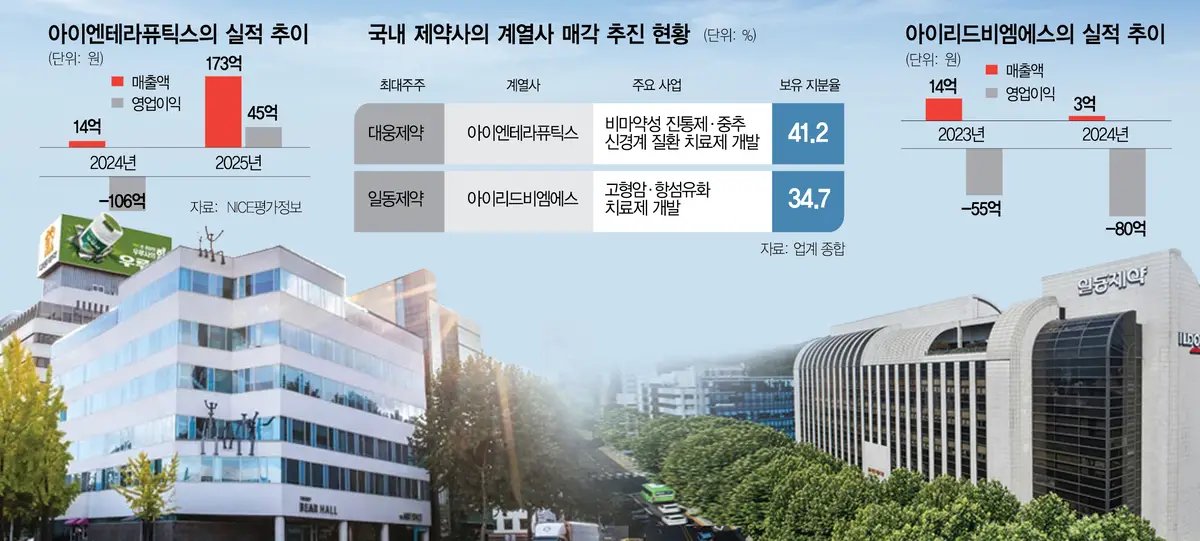
그러나 올해 들어 정부가 중복상장 규제를 강화함에 따라 회사의 상장 추진에 제동이 걸렸다. 현재 대웅제약의 아이엔테라퓨틱스에 대한 의결권 기준 지분율은 41.2%다. 대웅제약은 지난해 외부 투자 유치로 지분율이 기존 53.2%에서 낮아지자 이 회사를 회계상 종속 기업에서 관계기업으로 재분류했다. 하지만 금융위원회에 따르면 상장사가 지분 20% 이상을 보유하고 수직적 지배관계에 있는 계열사는 종속 기업이 아니더라도 중복상장 심사 대상에 포함된다.
대웅제약이 독자 상장이 어려워지자 흡수합병 대신 제3자에 대한 경영권 매각을 추진하는 것도 바로 이 때문이다. 아이엔테라퓨틱스를 흡수합병하면 신약 개발에 필요한 R&D 비용을 직접 부담해야 하는 데다 대웅제약의 수익성도 악화될 수 있다는 판단이 작용한 것으로 풀이된다. 아이엔테라퓨틱스는 기술이전 성과를 낸 지난해를 제외하면 적자를 이어왔다. 2023년 매출 12억 원에 영업손실 117억 원, 2024년 매출 14억 원에 영업손실 106억 원을 기록했다. 올해 상반기에도 71억 원의 당기순손실을 냈다.
외부 투자자들의 투자금 회수 문제도 흡수합병의 걸림돌로 꼽힌다. 대웅제약을 제외한 아이엔테라퓨틱스의 나머지 지분은 벤처캐피털(VC) 등 외부 투자자들이 보유하고 있다. 대웅제약이 아이엔테라퓨틱스를 흡수합병하려면 양 사의 기업가치를 평가해 합병 비율을 정하고 외부 주주들에게 합병 대가를 지급해야 한다. 문제는 기존 투자자들이 기대하는 아이엔테라퓨틱스의 예상 기업가치가 높아 합병 과정에서 대웅제약의 재무 부담이 커질 수 있다는 점이다. 합병 대가를 현금으로 지급하면 대규모 자금 지출이 발생하고 대웅제약의 신주를 발행하면 기존 주주의 지분 희석이 불가피하다. 반면 제3자에 대한 경영권 매각에 외부 투자자들이 함께 참여하면 대웅제약의 자금 부담 없이 투자금을 회수할 수 있다.
업계의 한 관계자는 “기존 투자자들이 희망하는 아이엔테라퓨틱스의 기업가치는 3000억 원 이상”이라며 “실적을 중심으로 평가받는 제약사와 신약 후보 물질의 미래 가치를 중심으로 평가받는 바이오 기업 간 기업가치 평가 방식이 다른 만큼 흡수합병은 쉽지 않을 것”이라고 강조했다.
일동제약이 저분자 기반 신약 개발 자회사인 아이리드비엠에스의 경영권 매각을 타진하고 있는 것도 같은 이유에서다. 아이리드비엠에스의 영업손실은 2022년 27억 원에서 2023년 55억 원, 2024년 80억 원으로 확대됐다. 지난해와 올해 상반기에는 매출 없이 각각 21억 원, 22억 원의 당기순손실을 기록했다. 일동제약이 아이리드비엠에스를 흡수합병할 경우 R&D 비용 증가에 따른 수익성 부담이 커질 것으로 예상된다.
대웅제약과 마찬가지로 외부 주주의 존재도 아이리드비엠에스를 흡수합병하기 어려운 요인으로 지목된다. 일동제약은 2023년 물적 분할한 신약 개발 자회사 유노비아를 올해 6월 다시 흡수합병한 바 있다. 그러나 지분 100%를 보유했던 유노비아와 달리 아이리드비엠에스에 대한 지분율은 34.7%에 그쳐 합병 과정에서 외부 주주들의 투자금 회수 문제까지 고려해야 한다. 아이리드비엠에스는 현재 150억 원 규모의 외부 투자 유치도 진행 중인 것으로 알려졌다.
이에 따라 국내 제약사들이 중복상장 규제 강화로 독자 상장이 어려워진 신약 개발 계열사의 경영권 매각에 나서는 사례가 이어질 것으로 전망된다. 휴온스글로벌은 최근 피하주사(SC) 제형 전환 기술을 보유한 자회사 휴온스랩을 휴온스와 합병하려 했으나 주주 반대 등으로 무산됐다.
업계의 한 관계자는 “신약 개발을 위한 자금 조달이 막히면서 결국 미래 성장 동력까지 매각해야 하는 상황”이라며 “장기간 R&D 자금을 지원하기 어려운 제약사들이 유망 신약 개발 계열사를 매각하는 것은 황금알을 낳는 거위의 배를 가르는 격”이라고 설명했다.