중국 보툴리눔 톡신 시장에 국내 제약·바이오 기업들의 진출이 잇따르고 있다. 시장 규모가 2030년 약 390억 위안까지 확대될 것으로 예상되면서다. 다만 글로벌 오리지널 제품과 중국산 저가 제품이 시장을 양분하고 있어 가격 경쟁력을 넘어선 차별화 전략이 성패를 가를 것으로 보인다.
29일 제약·바이오 업계에 따르면 GC녹십자웰빙 관계사 이니바이오는 최근 보툴리눔 톡신 제제 ‘이니보’의 중국 국가약품감독관리국(NMPA) 품목허가를 획득했다. 국내 기업이 개발한 제품으로는 휴젤의 ‘레티보’, 휴온스바이오파마의 ‘휴톡스’에 이어 세 번째다. 이니바이오는 중국 현지 파트너사와 협력해 내년 1분기 상업화를 추진할 계획이다.
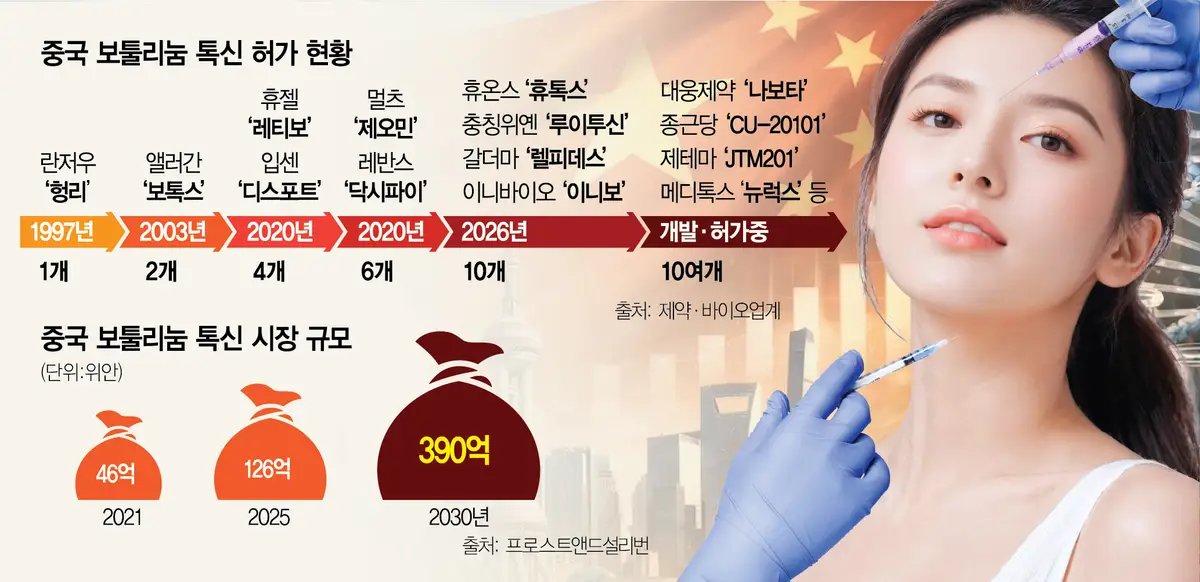
중국은 한동안 신규 톡신 제품의 진입이 제한적이었다. 휴젤이 2020년 국내 기업 최초로 중국 허가를 받은 뒤 코로나19 팬데믹에 따른 해외 제조소 실사 지연 등으로 신규 제품의 진입이 어려웠기 때문이다. 이에 미국 애브비와 중국 란저우, 프랑스 입센, 휴젤 등 4개사가 시장을 주도했다. 이후 해외 제조소 실사가 재개되면서 2024년 독일 멀츠와 미국 레반스가 허가를 받았고 올해 휴온스바이오파마와 중국 충칭위옌제약, 이니바이오 등이 잇따라 진입하며 경쟁 구도도 달라지고 있다.
업계에서는 2030년 중국에서 허가받은 보툴리눔 톡신 제품이 최대 20개까지 늘어날 수 있다고 보고 있다. 뤄이바이오와 쥔허멍바이오, 하오하이바이오 등 현지 기업들이 제품 개발에 나선 가운데 국내 기업들도 중국 시장 진출을 본격화하고 있어서다. 세부적으로 대웅제약은 지난해 ‘나보타’의 중국 품목허가를 재신청했다. 종근당바이오 역시 내년 하반기 ‘CU-20101’의 중국 상업화를 목표로 한다. 제테마는 8월 ‘JTM201’의 중국 허가를 신청했으며 메디톡스 또한 이달 NMPA에 ‘뉴럭스’의 임상시험 신청서를 접수했다. 이 외에도 ATCG, BMI, 프로톡스 등이 현지 진출을 준비중이다. 이들 제품이 모두 시장에 진입하면 중국 허가 제품 가운데 국내 기업 제품이 절반에 가까운 비중을 차지할 수 있다.
경쟁이 치열해지는 상황에서도 국내 기업들이 중국 시장에 주목하는 것은 성장 잠재력 때문이다. 시장조사업체 프로스트앤드설리번은 중국 보툴리눔 톡신 시장이 2030년 약 390억 위안(7조 8300억 원) 규모로 성장할 것으로 전망했다. 이는 6개 제품이 경쟁하던 2024년 시장 규모로 제시된 112억 위안의 3배를 웃도는 수준이다. 제약업계 관계자는 “미용의료 수요가 늘어나는 가운데 비공식 유통에 대한 단속이 강화되면서 합법적인 제품으로 수요가 늘고 있다”고 설명했다.
다만 높은 성장세에도 불구하고 국내 기업들의 안착을 장담하기는 어렵다는 분석도 나온다. 중국에서는 현재 오리지널 제품인 미국 애브비의 ‘보톡스’와 현지 제품 ‘헝리’가 시장의 절반 이상을 차지하고 있기 때문이다. 업계 관계자는 “국내 기업들은 주로 중간 가격대를 공략하는 만큼 품질 신뢰도와 사용 편의성, 현지 유통망 등 차별화 요소를 확보해야 시장에서 입지를 넓힐 수 있을 것”이라고 분석했다.
이에 이니바이오는 스웨덴에 등록된 균주를 기반으로 제품을 개발했다는 점을 앞세워 현지 의료진의 신뢰를 확보한다는 계획이다. 종근당바이오는 할랄 인증을, 나보타는 다양한 용량의 제품군을 차별화 요소로 내세우고 있다. 해외 제품들도 경쟁력 강화에 나섰다. 레반스는 최대 9개월에 이르는 지속 효과를, 갈더마는 별도 희석 없이 바로 사용할 수 있다는 편의성을 강조하고 있다.