“소득이 있는 곳에 세금을 부과하는 것은 당연합니다. 하지만 디지털자산기본법도 제정되지 않은 상황에서 과세부터 시행하는 것은 앞뒤가 맞지 않습니다.”
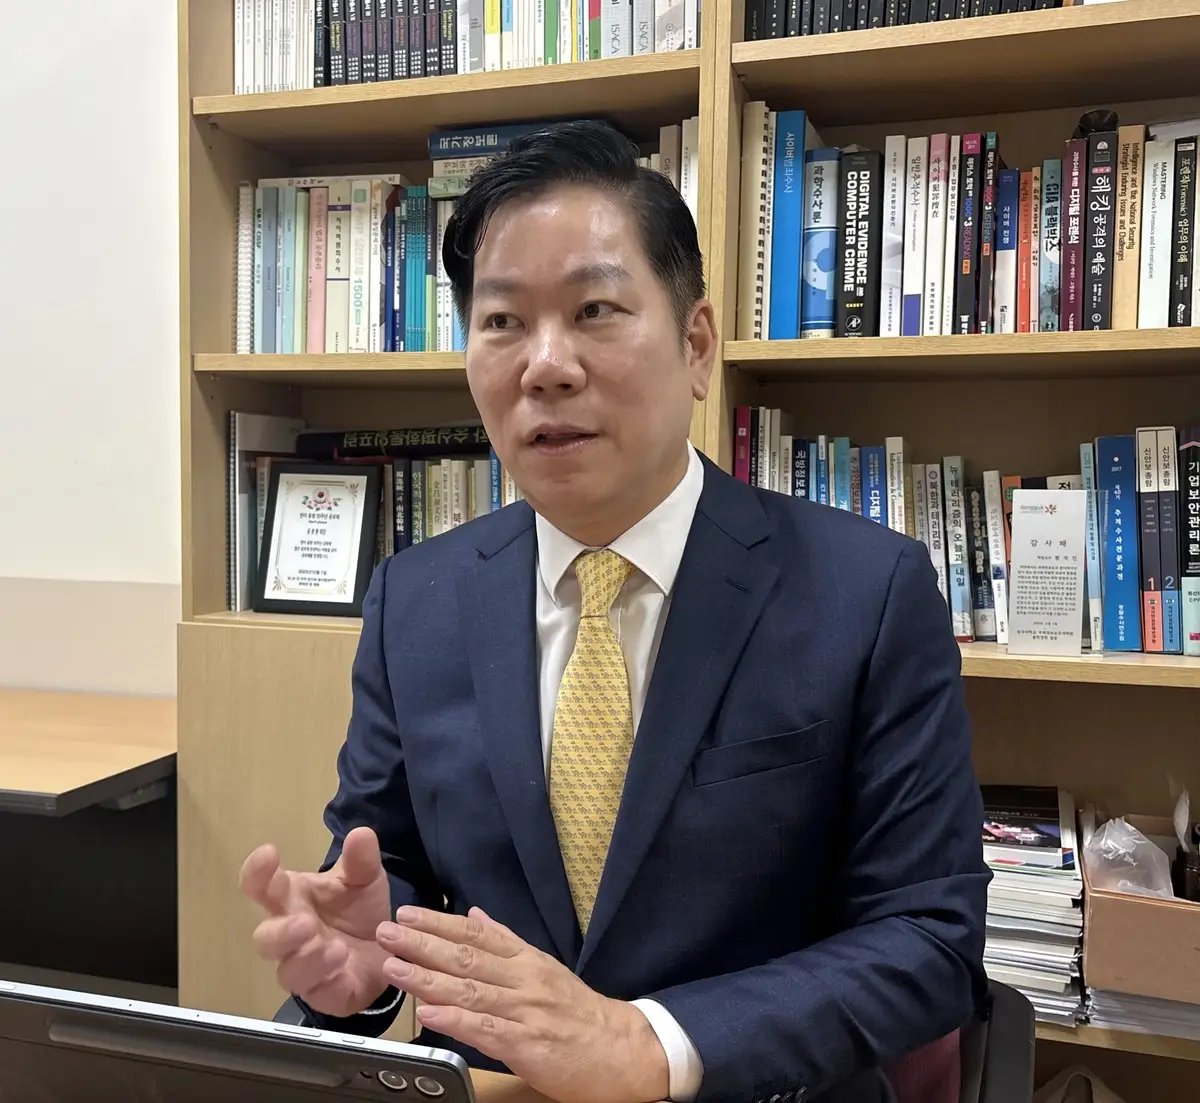
황석진 동국대 국제정보보호대학원 교수는 18일 서울경제신문과의 인터뷰에서 내년 1월로 예정된 가상화폐 과세와 관련해 이같이 말했다. 과세의 필요성 자체를 부정하는 것은 아니지만 다양한 거래 유형에 대한 법적 기준이 마련되지 않은 상태에서 세금부터 부과하는 것은 시기상조라는 지적이다.
황 교수는 과세당국의 기술적 준비와 제도적 준비를 구분해야 한다고 강조했다. 그는 “국세청은 가상화폐 거래를 추적하기 위한 기술적 준비를 상당 부분 마쳤다”면서도 “거래내역을 추적하는 것과 실제 과세 대상 소득을 정확하게 산정하는 것은 별개의 문제”라고 설명했다. 해외 거래소와 개인지갑을 거친 자산의 이동 경로를 확인하더라도 개별 투자자의 취득가액과 손익을 계산하고 과세 대상을 판단하는 과정에서는 여전히 한계가 있다는 것이다.
특히 현행 과세 체계가 가상화폐의 양도·대여에 초점을 맞추고 있다는 점을 문제로 꼽았다. 가상화폐 시장에서는 스테이킹과 탈중앙화금융(DeFi), 스테이블코인 결제 등으로 거래 방식이 빠르게 다양해지고 있지만 이를 포괄할 구체적인 과세 기준은 충분히 마련되지 않았다는 설명이다.
황 교수는 “스테이킹 보상은 코인을 지급받는 시점에 과세할지, 나중에 처분할 때 세금을 매길지부터 정립해야 한다”며 “현금화하지 않은 자산에 세금을 부과할 경우 납세자의 실제 담세력 문제도 발생할 수 있다”고 지적했다.
스테이블코인 결제 역시 과세 기준을 정비해야 할 분야로 지목했다. 예를 들어 비트코인을 달러 스테이블코인으로 교환한 뒤 이를 상품 구매에 사용하는 경우 각 거래 단계에서 발생한 소득을 어떻게 구분하고 과세할지가 쟁점이라는 것이다.
황 교수는 “과세를 무조건 유예하자는 것이 아니라 납세자가 실제 소득에 대해 정확하고 공정하게 세금을 납부할 수 있는 제도를 먼저 마련하자는 것”이라며 “디지털자산기본법을 먼저 제정해 산업의 법적 기반을 마련하고 이후 과세체계를 정비하는 것이 합리적이다”고 강조했다.