우리나라 상위 0.1%가 보유한 순자산이 360조 원에 이르는 것으로 나타났다. 전체 가구 순자산의 3.4%에 이르는 규모다. 이들 ‘0.1% 부유층’의 자산 증가 속도는 ‘1% 부유층(상위 0.1~1.0%)’보다도 3배 가까이 빨라 자산 쏠림 양극화가 더욱 심해지고 있다는 분석이 나온다.
18일 국가데이터처의 가계금융복지조사 마이크로데이터를 분석한 결과 한국 상위 0.1% 가구의 순자산 총액은 2021년 183조 1000억 원에서 지난해 357조 2000억 원으로 95% 넘게 불어났다. 이 기간 상위 0.1~1% 계층 자산은 743조 9000억 원에서 1000조 2000억 원으로 34.4% 늘었다. 1~10% 계층의 자산은 2753조 7000억 원에서 3493조 원으로 26.8% 늘어나는 데 그쳤다.
전문가들은 부(富)의 집중 현상이 지나치게 빨라지고 있다고 경고하고 있다. 단순히 부자와 중산층의 자산 격차가 벌어지는 것 이상으로 초부유층과 부유층 사이의 차이도 따라잡기 어려울 만큼 확대되고 있다는 의미다.
실제 상위 0.1%의 가구당 순자산이 이 기간 96억 2000만 원에서 157억 5000만 원으로 61억 원 넘게 불어난 사이 상위 0.1~1% 가구의 순자산은 약 10억 원(39억 9000만 원→ 49억 8000만 원) 늘었다. 1~10% 계층의 순자산은 불과 2억 5000만 원(14억 9000만 원→17억 4000만 원) 증가했다.
한국의 이 같은 자산 쏠림 현상은 미국보다 더 빠르다. 미국 연방준비제도(Fed·연준)에 따르면 2019년 말 이후 올해 2분기까지 미국 상위 0.1% 가구의 순자산 증가율은 약 109%를 나타냈다. 2019~2025년 기준 우리나라의 상위 0.1% 순자산 증가율은 124%로 미국보다 더 높다. 올해 상반기 주식과 집값이 고공행진한 점을 감안하면 이런 격차는 더 확대됐을 가능성이 크다.
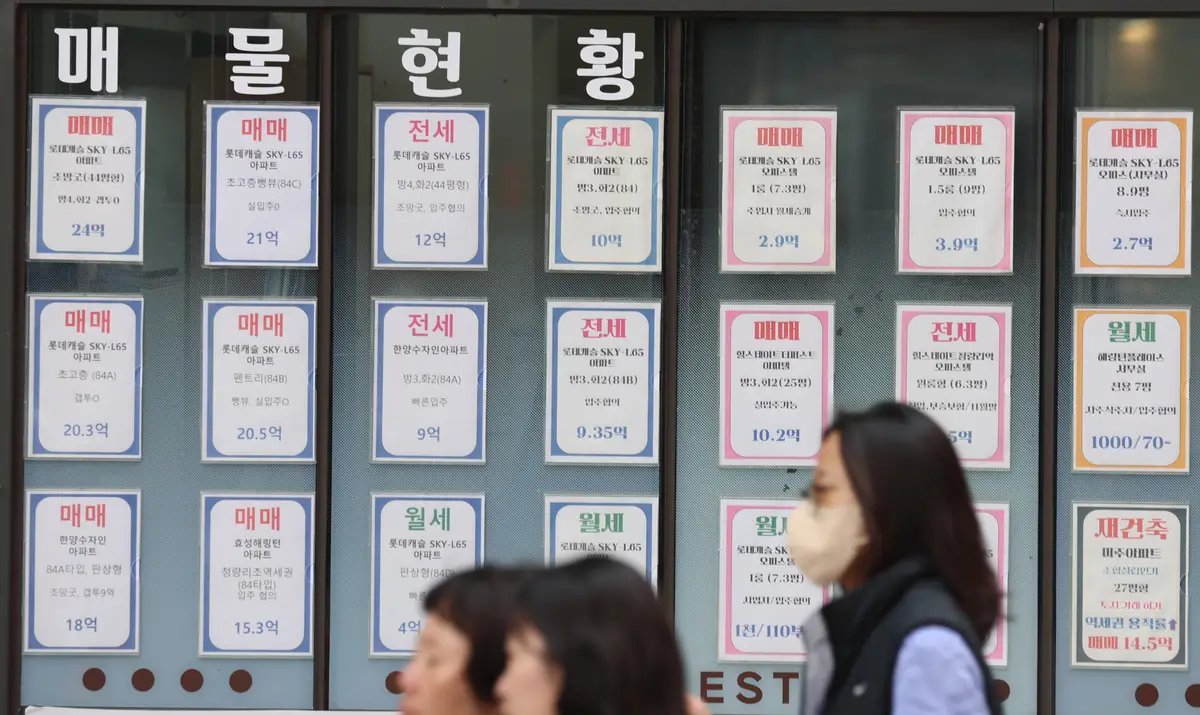
한국의 경우 집값 격차가 자산 쏠림을 부채질하고 있다는 게 전문가들의 진단이다. 허정 서강대 경제학부 교수는 “부동산 가격이 오르면 이미 부동산을 보유한 자산가들은 자산을 더 불릴 수 있지만 뒤늦게 취득하려는 사람들은 그만큼 진입장벽이 높아진다”며 “특히 현금 동원력이 큰 자산가들은 대출 규제의 영향을 덜 받기 때문에 부동산을 통한 자산 격차가 더 벌어질 수 있다”고 말했다.