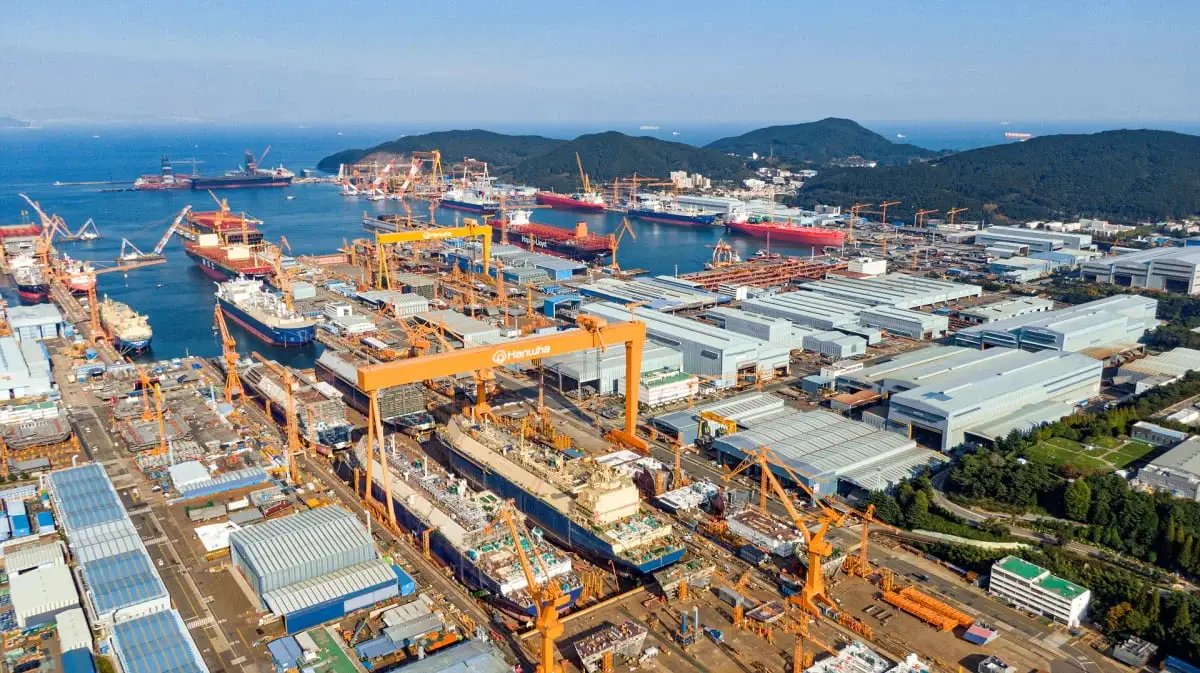
한화오션(042660) 과 삼성중공업(010140) 의 실적 흐름이 3개월 만에 뒤바뀔 전망이다. 최근 환율 하락으로 2분기 고환율 효과를 누린 한화오션은 3분기 영업이익이 줄고 환헤지를 고수한 삼성중공업은 상승세를 이어갈 것으로 예상된다.
9일 금융정보 업체 에프앤가이드에 따르면 한화오션의 3분기 영업이익 컨센서스(시장 평균 전망치)는 5695억 원으로 집계됐다. 2분기 7361억 원보다 22.6% 줄어든 수치다. 같은 기간 삼성중공업은 3475억 원으로 전분기 대비 6.9% 늘어날 것으로 추정됐다. 지난해 같은 기간과 비교해 46% 증가한 수준이다. 4111억 원까지 벌어졌던 양사의 영업이익 격차는 2220억 원으로 좁혀질 것으로 예측된다.
실적 희비를 가른 것은 환율이다. 조선사는 선박 대금을 달러로 받는 데다 2~3년의 건조 기간에 걸쳐 나눠 받기 때문에 환율 영향이 크다. 2분기 평균 환율은 1501.6원으로 1998년 국제통화기금(IMF) 외환위기 이후 가장 높았다. 하지만 3분기 평균 환율은 1418.6원으로 2분기 대비 5.5% 떨어졌다. 9월 초에는 1300원대 중반에 진입하기도 했다.
한화오션은 환헤지 비율을 낮게 가져가는 오픈 전략을 써왔다. 업계에 따르면 한화오션의 1분기 환헤지 비율은 9% 수준인 것으로 알려졌다. 고환율 국면이었던 2분기에는 이 전략이 통해 삼성중공업 영업이익(3250억 원)의 두 배가 넘는 수익을 거뒀다. 다만 환율이 꺾인 3분기에는 리스크로 작용한다. 앞서 한국투자증권은 기준 환율이 10원 떨어질 때마다 한화오션의 분기 영업이익이 177억 원 줄어들 것으로 추산한 바 있다.
환율이 하락세로 돌아서자 한화오션은 전략을 바꿨다. 선물환 매도를 늘려 환헤지 비율을 70% 안팎으로 끌어올린 것이다. 선물환 매도 규모는 약 50억 달러(약 6조 6935억 원)로 전해졌다. 한화오션은 헤지 확대 효과가 3분기 실적에 일부 반영될 것으로 보고 있다. 헤지 확대로 환율 하락 충격은 덜었지만 2분기 실적을 밀어올렸던 고환율 효과가 사라지는 것까지는 막지 못한 셈이다.
수주 물량의 100%를 환헤지하는 삼성중공업은 환율 하락 영향을 비껴갔다. 회사는 선박 수주 시 은행과 선물환 계약을 맺어 선박 대금 전체를 계약 시점 환율로 고정한다. 환율 급등기에 환차익을 누리지 못하는 대신 환율이 떨어져도 실적이 흔들리지 않는 구조다. 3분기에 한화오션과 영업이익 차이를 좁히고 성장세를 이어가는 배경이다. 장성호 IBK투자증권 애널리스트는 “1300원대 중반까지 하락한 환율 수준이 연말까지 지속될 경우 (수익성) 격차가 축소될 전망”이라고 설명했다.