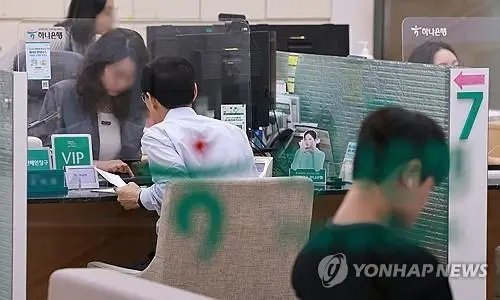
국내 13개 은행의 대출 제한 기준이 지난 1년여 동안 150회 가까이 바뀐 것으로 나타났다. 한민수 더불어민주당 의원실이 금융감독원 자료를 제출받아 보니 이들 은행의 자체 가계대출 제한 조치(상품·접수 채널별 합산)는 지난해 1월부터 올해 8월 11일까지 총 149회에 이르렀다. 특히 올해 들어 대출 제한 조치가 더욱 빈번하게 추가 시행됐다고 한다. 주택담보대출을 일시 중단하거나 특정 용도의 대출을 막고, 대출 한도를 축소하는 등 다양한 방식이 동원됐다. 정부의 가계대출 총량 규제를 맞추느라 은행들이 땜질식 대응을 하다 보니 여신 정책이 거의 누더기처럼 돼버린 것이다.
금융 당국은 집값을 잡겠다며 지난해 6월 가계대출 총량 관리 목표를 축소하고 수도권·규제지역 주담대 한도를 6억 원 이하로 제한했다. 9월에는 규제지역 주담대 담보인정비율(LTV) 상한을 50%에서 40%로 조이는 등의 추가 조치를 내놓았다. 그래도 집값이 안 꺾이자 10월 대출 수요 관리 방안을 내놓더니 올해 4월에도 가계부채 총량 관리 목표를 더 강화하는 등 은행 융자를 틀어막았다.
정부가 점점 센 대출 규제를 내놓을 때마다 주택 실수요자들과 세입자들까지 대출 창구가 막힐까 봐 가슴을 졸여야 했다. 심지어 아파트를 분양받은 계약자들의 집단대출마저 차질을 빚는 일도 있었다. 정부는 뒤늦게 실수요자 구제 등에 나섰지만 사후약방문이 됐고 여전히 부동산 시장 불안이 지속되고 있다.
한 의원은 현 상황에 대해 “서민들이 직격탄을 맞았다”며 명확하고 일관된 실수요자 대출 기준 마련을 당국에 요구했다. 오죽하면 여당 의원이 나섰겠는가. 애당초 LTV 등은 부동산 대책이 아닌 금융 건전성 관리 수단이었다. 한데 노무현 정부가 이를 동원해 집값 대란을 겨우 잡은 후 역대 정부가 주택 시장 불안 때마다 전가의 보도처럼 꺼내 들었다. 이제는 그 약발마저 잘 먹히지 않고 애꿎은 실수요자들만 골탕을 먹고 있다. 정부는 대출 수요 억제에 과도하게 연연하지 말고 적극적 주택 공급 대책으로 집값 문제를 풀어야 한다. 아울러 대출 기준을 투명하고 예측 가능하게 간소화해 금융소비자들의 불편과 피해를 막아야 할 것이다.