8월 국내 산업지표가 자동차 생산 급감과 소비·투자 조정이 겹치며 일제히 뒷걸음질쳤다. 생산·소비·투자가 동시에 감소한 것은 3개월 만이다. 다만 정부는 자동차 업계의 집중 휴가와 파업, 내구재 선구매에 따른 기저효과 등 일시적 요인이 컸다며 9월에는 주요 지표가 반등할 것으로 내다봤다.
국가데이터처가 30일 발표한 ‘8월 산업활동동향’에 따르면 전산업생산은 전월보다 1.3% 감소했다. 7월(-0.1%)에 이어 두 달 연속 줄었으며 감소 폭은 지난해 10월(-2.2%) 이후 가장 컸다. 서비스업 생산은 0.5%, 건설업은 1.9% 증가했지만 광공업 생산이 4.8% 감소하며 전체 생산을 끌어내렸다.
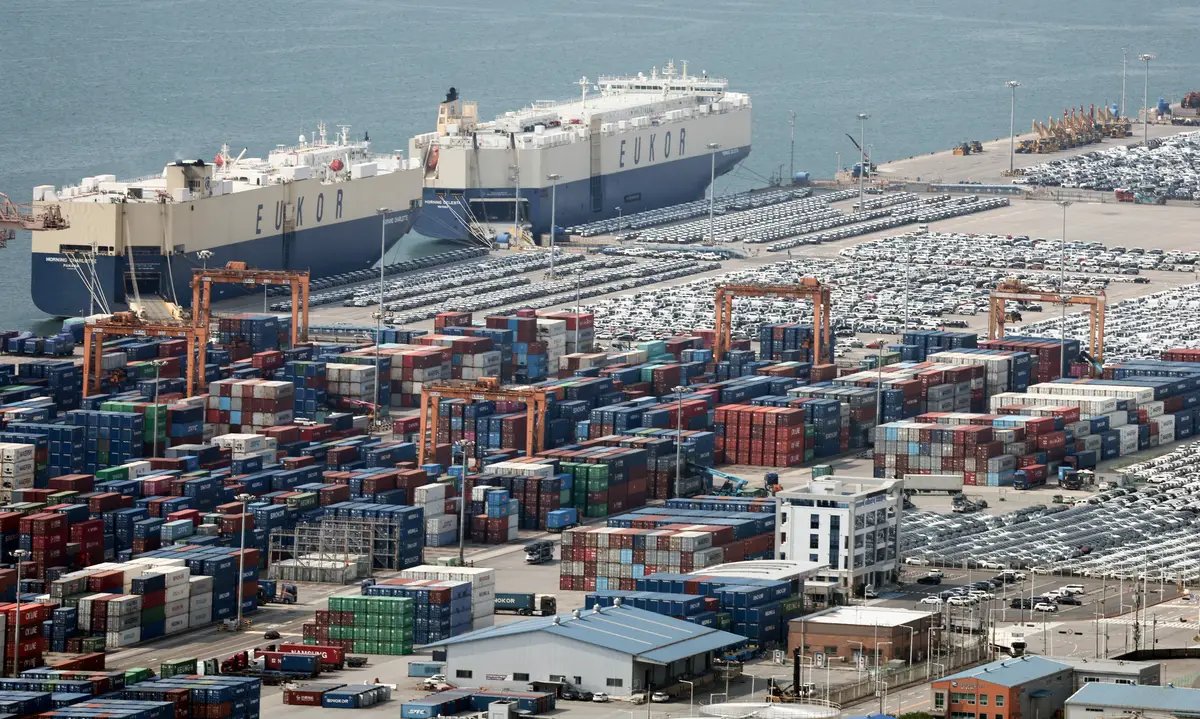
광공업 부진에는 자동차 부진의 영향이 컸다. 8월 자동차 생산은 전월 대비 24.8% 감소해 2020년 2월(-28.9%) 이후 6년 6개월 만에 가장 큰 폭으로 줄었다. 자동차 출하 역시 20.7% 감소했다. 반도체 생산도 2.2% 줄었다.
이두원 데이터처 경제동향통계심의관은 “7월 일부 자동차 업체에서 파업이 시작되면서 일정 부분 영향이 있었다”며 “과거에는 자동차 업계의 하계휴가가 7~8월에 분산되는 경향을 보였지만 올해는 8월에 집중됐다”고 설명했다. 실제 8월 자동차 업계 조업일수는 전월보다 약 5일 줄었다.
소비도 두 달째 감소했다. 소매판매는 전월 대비 1.8% 줄어 7월(-2.6%)에 이어 감소세를 이어갔다. 품목별로는 승용차 등 내구재 판매가 4.5%, 음식료품 등 비내구재가 1.6% 감소했다. 특히 승용차 판매는 13.6% 줄어 2024년 1월(-14.6%) 이후 31개월 만에 가장 큰 감소 폭을 기록했다. 가전제품 판매도 6.2% 줄며 두 달 연속 감소했다.
소비 감소에는 선구매에 따른 기저효과가 작용했다는 게 데이터처의 설명이다. 이 심의관은 “승용차는 6월 개별소비세 인하 종료를 앞두고 구매가 몰린 데 따른 기저효과와 8월 조업일수 감소가 영향을 줬다”며 “가전제품 역시 6~7월 할인·환급 행사로 구매가 앞당겨진 영향이 있었다”고 말했다.
설비투자도 6~7월 두 달 연속 증가한 뒤 8월에는 9.5% 감소했다. 반도체제조용기계 등 기계류 투자는 1.6% 늘었지만 운송장비 투자가 32.8% 급감했다. 전월 선박·항공기 도입 규모가 컸던 데 따른 기저효과가 반영됐다.
반면 건설기성은 1.9% 증가했다. 반도체 공장 등 비주거용 건축과 아파트 등 주거용 건축 공사 실적이 함께 늘어난 영향이다.
생산·소비·투자가 동시에 감소한 것은 지난 5월 이후 3개월 만이다. 하지만 경기 흐름을 보여주는 지표는 엇갈렸다. 현재 경기 상황을 나타내는 동행종합지수 순환변동치는 전월보다 0.5포인트 상승한 101.7을 기록했다. 2008년 5월 이후 18년 3개월 만에 가장 높은 수준이다. 반면 향후 경기를 예고하는 선행지수 순환변동치는 104.2로 0.1포인트 하락했다.
정부는 이번 ‘트리플 감소’를 경기 둔화 신호로 확대 해석하기는 어렵다고 보고 있다. 자동차 업계의 휴가·파업, 승용차와 가전의 선구매 효과, 설비투자의 기저효과 등이 8월에 한꺼번에 반영됐다는 판단이다. 실제 7~8월 평균 전산업생산은 2분기보다 0.8% 증가했다.
임홍기 재정경제부 경제분석과장은 “9월에는 자동차 생산이 회복되고 아반떼 신차 효과도 본격화할 것으로 보고 있다”며 “7~8월 주가 조정에 따른 소비심리 위축도 완화되면서 생산과 소매판매, 설비투자가 모두 반등할 것”이라고 말했다.