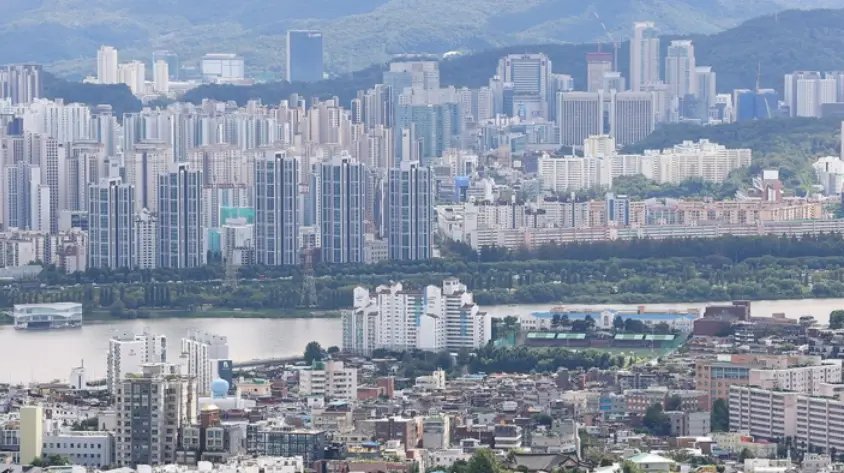
서울에서 중간 소득 가구가 중간 가격대 집을 마련하려면 월급을 한 푼도 안 쓰고 꼬박 10년 넘게 모아야 하는 것으로 나타났다. 생활비를 쓰고 절반만 저축하면 21년이 걸린다.
18일 KB부동산의 ‘2026년 8월 월간 주택 시계열’에 따르면 지난 6월 서울의 소득 대비 주택가격 비율(PIR)은 소득 3분위·주택가격 3분위 기준 10.43배로 집계됐다.
PIR은 주택가격을 가구 연소득으로 나눈 값이다. 수치가 높을수록 소득 대비 집값 부담이 크다는 의미다. 지난해 같은 달(10.28배)보다 0.15배 높아졌으며 4월 10.19배, 5월 10.32배, 6월 10.43배로 석 달 연속 오름세다. 같은 기간 전국 PIR은 4.64배에서 4.36배로 낮아져 서울과의 격차가 더 벌어졌다.
월소득으로 환산하면 부담이 더 선명해진다. KB부동산 PIR 산정에 활용되는 서울 중위 가구의 연소득은 약 6000만원(월 500만원) 수준으로 추산된다. 이 기준으로 서울 중간 가격 주택은 약 6억3000만원에 해당한다.
월급 500만원을 전액 저축하면 약 125개월, 10년5개월이 걸린다. 생활비를 빼고 절반인 250만원만 모으면 250개월, 약 20년10개월로 늘어난다. 월소득의 30%인 150만원씩 저축할 경우에는 약 34년9개월이 필요하다. 저축 비율에 따라 같은 집을 마련하는 기간이 두 배 이상 차이 나는 셈이다.
같은 서울 안에서도 어떤 가격대를 고르느냐에 따라 부담 격차는 수십 년으로 벌어진다. 중간 소득 가구 기준으로 가격 하위 20% 주택의 PIR은 3.03배에 불과하지만 중간 가격대(3분위)는 10.43배, 4분위는 17.93배, 상위 20%는 39.34배까지 치솟는다.
상위 20% 주택을 월 500만원씩 전액 저축으로 마련하려면 39년 넘게 걸린다는 계산이 나온다. 두 수치의 차이만 29년 분량이다.
소득 수준별 격차도 크다. 소득 하위 20% 가구가 서울 중간 가격 주택을 사려면 PIR이 26.72배에 달한다. 가장 저렴한 하위 20% 주택으로 눈을 낮춰도 7.77배다.
소득 상위 20% 가구의 서울 중간 가격 주택 PIR은 5.01배로 중간 소득 가구의 절반 수준이지만 서울 상위 20% 주택은 18.90배로 전국 기준(8.92배)의 두 배를 넘는다.