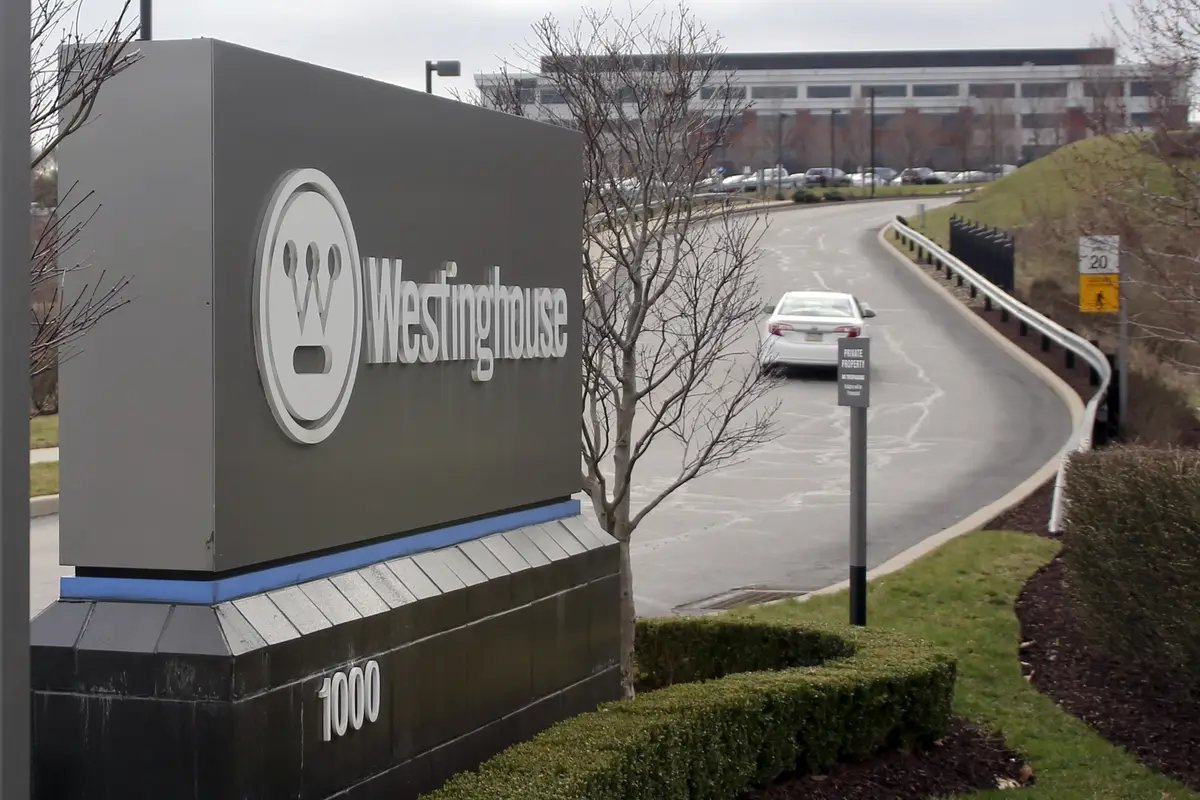
우리나라와 미국이 웨스팅하우스 지분 인수를 둘러싸고 막판 협상을 진행하고 있는 가운데 미국 측이 “웨스팅하우스 지분 인수 대금은 2000억 달러로 제한된 대미투자자금과 별도”라는 입장을 우리 측에 전달한 것으로 알려졌다. 이 경우 웨스팅하우스 지분 인수 주체가 되는 한국전력이나 한국수력원자력이 별도의 자금을 마련해야 해 논란이 일 전망이다. 우리 측이 웨스팅하우스 지분을 인수해도 지분율이 최소 10%를 넘기지 못하면 이사 지명 등 최소한의 경영 참여도 보장받기 어려워 사실상 ‘재무적 투자자’ 역할에 그칠 수 있다는 우려의 목소리도 함께 나온다.
16일 국회와 통상 당국 등에 따르면 한미 양국은 웨스팅하우스 인수 주체와 지분율, 지분 거래 구조 등을 막바지 협상을 벌이고 있다. 당초 원전업계에서는 한국이 조성하는 대미투자펀드로 웨스팅하우스 지분을 매입하는 방안이 거론됐으나 실제로는 한전·한수원 측이 웨스팅하우스와 별도로 MOU를 맺는 방식도 함께 논의되는 것으로 알려졌다. 정부의 한 관계자는 “한미 양국의 MOU 외에 한전·한수원과 웨스팅하우스 간 기업 계약이 함께 발표될 가능성이 있다”고 설명했다.
구체적인 웨스팅하우스 지분율이나 가격은 아직 확정되지 않았다. 다만 원전 업계에서는 유의미한 투자가 되려면 최소한 10% 이상 지분을 확보해야 한다는 목소리가 우세하다.
실제 웨스팅하우스의 주주인 브룩필드와 카메코가 미국 증권거래위원회(SEC)에 제출한 자료에 따르면 카메코는 웨스팅하우스 이사회에서 의결되는 중요한 경영 안건에 대한 동의권을 확보하고 있다. 웨스팅하우스의 이사회는 양대 주주인 브룩필드와 카메코가 각각 3명의 이사를 지명하되 의결권은 지분율에 맞춰 각각 51%, 49%로 차등해 나눠갖고 있다.
이때 경영에 참여할 수 있는 최소한의 문턱은 지분 10%인 것으로 파악됐다. 웨스팅하우스의 주주는 지분이 10% 밑으로 떨어질 경우 이사지명권을 상실하기 때문이다. 대주주가 특수관계인과 거래하려 하는 등의 ‘핵심 유보 사안(Reserved matters)’을 이사회에서 의결하려 할 때 이를 막아설 수 있는 권한을 확보하는 지분 하한도 10%다. 원전 발주나 사업권 매각 등 핵심 경영결정에 참여할 수 있는 지분율 기준은 25%다.
정부가 구체적인 지분율을 놓고 미국과 신경전을 벌이는 것도 바로 이때문으로 보인다. 한국은 우선 최소 10%의 지분을 확보해 경영 참여의 길을 열어둔 뒤 사사건건 우리 원전 수출사업의 발목을 잡는 지적재산권(IP) 문제를 해소하겠다는 전략을 세운 것으로 알려졌다. 반면 미국은 전략 산업인 원전을 만드는 데 한국의 개입을 최대한 차단해야 하는 상황이다. 허윤 서강대 국제대학원 교수는 “구체적인 지분 확보 방식은 미국 정부는 물론 양대 주주와 협상해야 한다”며 “지분율보다는 이사회에서 어떤 권한을 가질 수 있느냐가 핵심”이라고 강조했다.
미국 정부가 한국에 직접 제공할 수 있는 웨스팅하우스 주식은 기업공개(IPO) 직후 웨스팅하우스 기업 가치에 따라 달라질 것으로 보인다. 미국은 지난해 말 웨스팅하우스의 기업가치가 300억 달러를 초과할 경우 IPO를 요구할 수 있는 권한을 확보했다. 이때 미국 정부의 지분율은 기업가치에서 175억 달러를 뺀 값의 20%만큼이다. 가령 300억 달러 가치로 IPO를 하면 미국 정부의 지분율은 8.33%가 된다는 의미다.
한전·한수원이 나서 웨스팅하우스 지분을 매입할 경우 자금을 조달하는 것도 문제다. 웨스팅하우스 가치를 300억 달러(약 41조원)로 잡고 10%만 인수한다고 가정해도 4조1000억 원의 현금이 필요하다. 정부는 앞서 올해 출범하는 미래대응기금을 활용해 최소 5000억 원을 한전에 증자하겠다고 밝힌 바 있다.
한편 정부는 대미 투자 관련 국회 보고 일정을 17일에서 22일로 미뤘다. 이에 따라 당초 18일로 알려졌던 대미 투자 합의서 서명 날짜도 22일 이후로 밀릴 것으로 보인다. 여권 관계자는 “협상의 큰 틀은 유지되고 있으나 여러 쟁점에서 막판 합의가 필요한 상황”이라고 설명했다.