올해 상반기 자동차보험 보험손익이 6년 만에 적자로 돌아섰다. 자동차보험료 인상 등에 힘입어 보험료 수입은 늘었지만 병원 치료비와 정비공임 등이 증가하면서 손해율이 악화된 영향이다. 투자손익을 포함한 총손익도 1년 전보다 37.7% 감소했다.
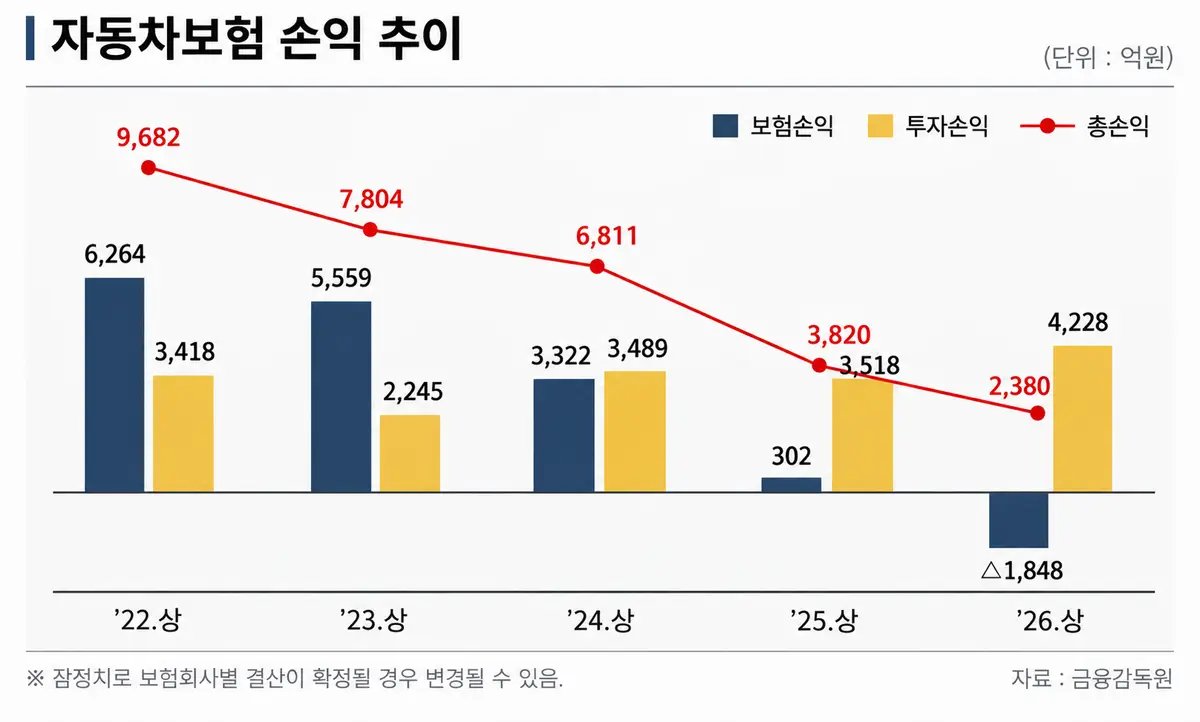
15일 금융감독원이 발표한 ‘2026년 상반기 자동차보험 사업실적(잠정)’에 따르면 올해 상반기 자동차보험 보험손익은 1848억 원 적자를 기록했다. 지난해 같은 기간 302억 원 흑자에서 2150억 원 감소하며 6년 만에 적자로 전환했다. 손해율과 사업비율을 합한 합산비율이 101.9%로 전년 동기보다 2.2%포인트 상승해 손익분기점인 100%를 넘어선 영향이다.
투자손익은 개선됐다. 상반기 자동차보험 투자손익은 4228억 원으로 전년 동기 3518억 원보다 20.2% 증가했다. 이에 보험손익과 투자손익을 합친 총손익은 2380억 원의 흑자를 유지했지만 전년 동기 3820억 원과 비교하면 1440억 원(37.7%) 감소했다.
손익 악화의 주된 원인은 손해율 상승이다. 상반기 자동차보험 손해율은 84.9%로 전년 동기 83.3%보다 1.6%포인트 올랐다. 경과보험료가 723억 원(0.8%) 증가하는 동안 발생손해액은 2182억 원(2.8%) 늘었다. 같은 기간 자동차 사고 건수는 174만5000건으로 전년 동기 182만7000건보다 4.5% 줄었지만 병원 치료비 등 인적 보상과 정비공임 등 물적 보상이 모두 증가했다. 사업비율 역시 16.4%에서 17.0%로 0.6%포인트 상승했다.
보험료 수입 자체는 증가했다. 상반기 자동차보험 원수보험료는 10조 6384억 원으로 전년 동기 10조 2115억 원보다 4269억 원(4.2%) 늘었다. 자동차보험 가입 대수가 2575만 대에서 2596만 대로 0.8% 증가한 데다 보험사들이 올해 초 자동차보험료를 평균 1.3% 인상한 영향이다.
대형 손해보험사들도 일제히 보험손익 적자를 기록했다. 삼성화재는 지난해 상반기 359억 원 흑자에서 올해 상반기 2억 원 적자로 돌아섰고 현대해상은 163억 원 흑자에서 164억 원 적자로 전환했다. KB손해보험도 159억 원 흑자에서 262억 원 적자로 돌아섰으며 DB손해보험은 611억 원 흑자에서 89억 원 적자로 전환했다. 대형 4개사의 합산 보험손익은 지난해 상반기 1292억 원 흑자에서 올해 517억 원 적자로 악화됐다. 같은 기간 이들 4개사의 평균 손해율도 82.7%에서 84.5%로 1.8%포인트 상승했다.
중소형사의 수익성은 더 나빴다. 중소형 5개사의 보험손익은 총 761억 원 적자로 지난해 상반기 459억 원 적자보다 손실 규모가 302억 원 확대됐다. 손해율은 83.9%에서 86.3%로 2.4%포인트 올랐다. 비대면 전문사의 보험손익 역시 570억 원 적자를 기록했다.
시장에서는 대형 4개사의 과점 구조가 이어졌다. 삼성화재·DB손해보험·현대해상·KB손해보험의 시장점유율은 84.8%로 전년보다 0.2%포인트 낮아졌다. 한화손해보험과 캐롯손해보험의 합병 등의 영향으로 중소형사 점유율은 9.4%에서 11.0%로 1.6%포인트 상승했다. 비대면 전문사 점유율은 5.6%에서 4.2%로 1.4%포인트 하락했다.
금감원은 지난 10일부터 시행된 자동차보험 경상환자 대책이 안착하도록 관계기관과 공동 대응할 계획이다. 금감원 관계자는 “제도 개선에 따른 손해율 개선 효과가 향후 자동차보험료 인하로 이어질 수 있도록 감독해 나갈 방침”이라고 밝혔다.