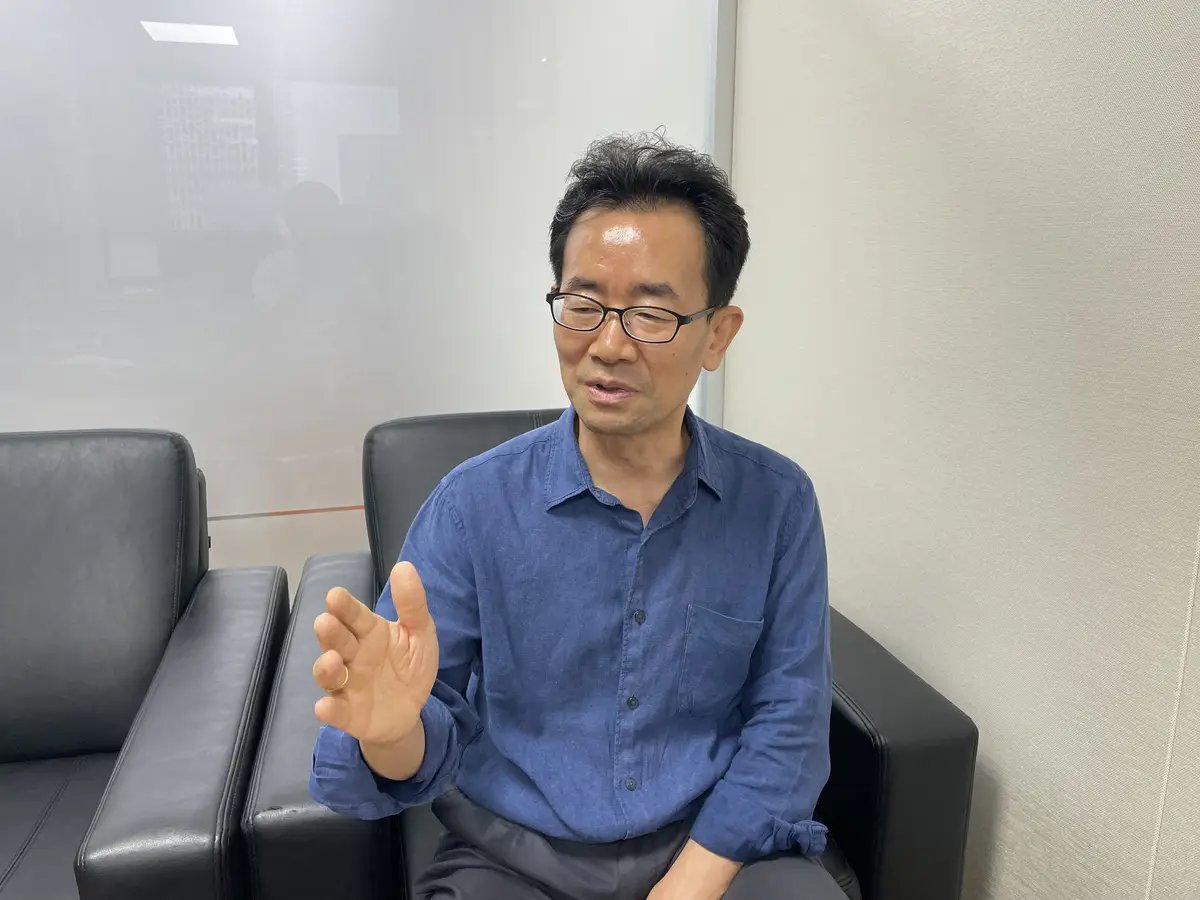
민간금융위원장을 맡고 있는 김자봉 한국금융연구원 선임연구위원이 현행 대출금리 체계가 개별 차주의 부도확률에 치우쳐 있다며 차주가 금융시스템 전체에 미치는 충격까지 반영하는 방향으로 바뀌어야 한다고 주장했다. 저신용자의 부도 가능성이 상대적으로 높더라도 대출 규모와 경제적 연결성이 작다면 시스템에 미치는 충격은 오히려 대형·고신용 차주보다 작을 수 있다는 설명이다.
김 위원장은 15일 서울경제신문과의 인터뷰에서 “신용평가는 기본적으로 부도확률을 기준으로 하지만 부도확률 자체가 낮더라도 일단 부도가 났을 때 사회에 미치는 충격이 훨씬 클 수 있다”며 “그에 따른 사회적 비용도 함께 봐야 한다”고 밝혔다.
현재 대출금리는 차주의 신용등급과 담보 등을 토대로 예상되는 손실 위험을 가격에 반영하는 구조다. 김 위원장은 이 같은 체계에서는 저신용자가 상대적으로 많은 자본비용을 부담하는 반면 대형 차주가 부실화됐을 때 발생할 수 있는 연쇄 충격은 충분히 가격에 반영되지 않는다고 지적했다.
그는 “대기업이나 대형 차주가 무너지면 종업원의 일자리뿐 아니라 그 회사와 연결된 다른 회사들까지 영향을 받는다”며 “부도 위험이 자기에게서 끝나지 않고 타인에게까지 영향을 주는 것이 시스템 위험”이라고 설명했다. 이어 “시스템 위험까지 포함하면 필요한 자본의 부담 구조가 달라지고 이에 따라 이자율도 달라질 수 있다”고 덧붙였다.
다만 이는 단순히 고신용자의 금리를 일괄적으로 올리자는 주장은 아니다. 차주의 신용등급이 아니라 사업 규모와 다른 경제주체와의 연결 정도 등을 추가로 따져야 한다는 것이다. 김 위원장은 “똑같은 신용등급을 가진 개인이라도 일반 개인과 수백 개 가맹점을 거느린 사업자가 부도났을 때의 영향은 전혀 다르다”며 “네트워크의 크기와 복잡성, 하나가 망가졌을 때 몇 개가 함께 넘어지는지를 측정해야 한다”고 강조했다.
담보 중심의 여신 심사에도 시스템 위험을 반영할 필요가 있다고 봤다. 위기 상황에서 담보자산이 급매물로 나오며 가격이 급락하는 ‘파이어세일’이 발생할 경우 다른 금융자산과 차주에게 충격이 전이될 수 있기 때문이다. 김 위원장은 “담보가 있다고 해서 무조건 안전한 것은 아니다”며 “담보 가치가 급매 과정에서 떨어지면서 금융위기가 발생하는 측면도 봐야 한다”고 했다.
김 위원장은 이 같은 문제의식이 개별 은행의 영업 관행을 넘어 국제 자본규제 체계와 맞닿아 있다고 설명했다. 국제결제은행(BIS)이 대출금리를 직접 정하는 것은 아니지만 차주의 신용위험과 담보 수준 등에 따라 은행이 쌓아야 할 자본 규모가 달라지고 이는 결국 대출금리 산정에도 영향을 미친다는 것이다.
그는 현행 체계에는 개별 차주의 부도 가능성은 비교적 정교하게 반영돼 있는 반면 한 차주의 부실이 다른 기업이나 금융시장으로 번지는 시스템 위험은 충분히 고려되지 않고 있다고 지적했다. 김 위원장은 “우리나라 은행들이 잘못해서 생긴 문제라면 우리만 고치면 되지만 그런 문제가 아니다”며 “시스템 위험을 어떻게 측정해 가격에 반영할지 논의를 시작해야 한다. 금리를 부과하는 시스템의 프레임 자체를 다시 검토할 필요가 있다”고 강조했다.