국내 벤처캐피털(VC)의 초기 기업 투자 비중이 20여 년 새 60%대에서 10%대로 급감한 것으로 나타났다. 전체 벤처 투자 규모는 크게 늘었지만 정작 모험자본이 필요한 초기 기업에 대한 투자 비중은 크게 줄면서 벤처금융이 본연의 역할을 제대로 하지 못하고 있다는 지적이 나온다.
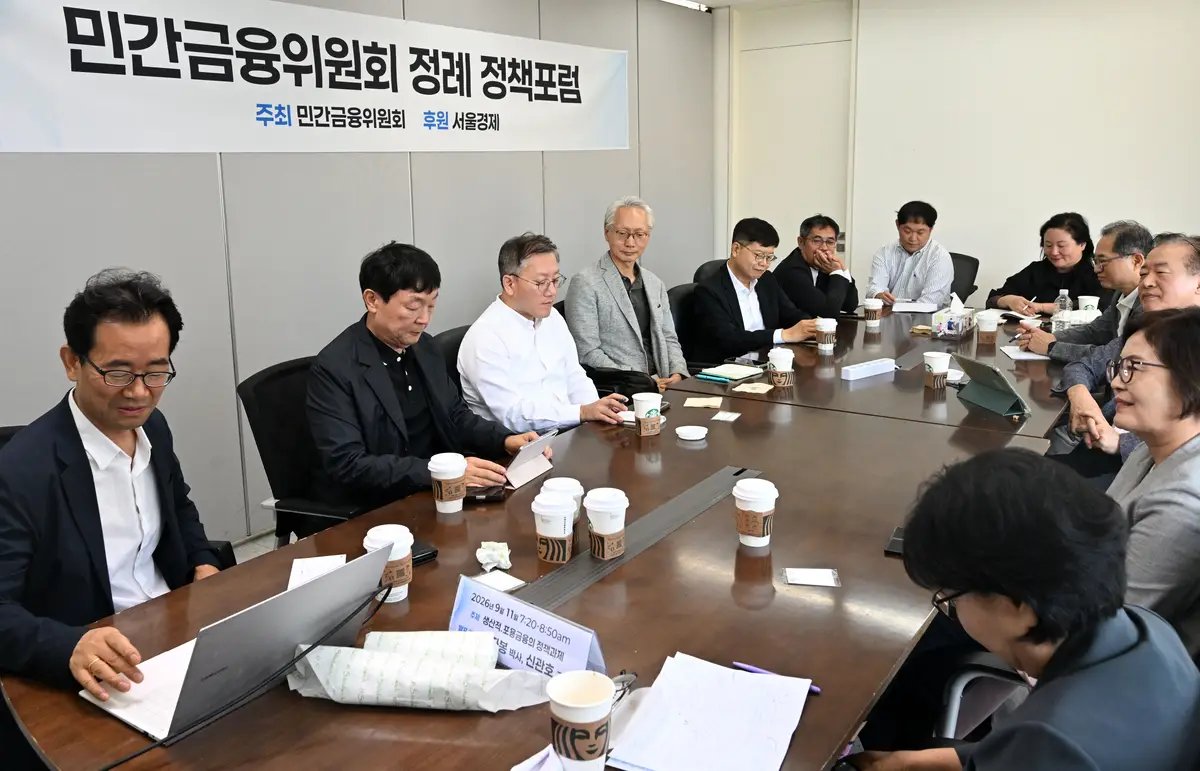
민간금융위원장을 맡고 있는 김자봉 한국금융연구원 선임연구위원은 이달 11일 서울경제신문 본사에서 열린 정례 정책포럼에서 ‘선도 성장의 금융 이론-벤처와 생산적 금융의 구조적 재설계를 위한 과제’라는 이름의 주제발표를 통해 이같이 밝혔다.
김 위원장이 한국벤처캐피탈협회의 신규 투자 통계를 분석한 결과 VC 신규 투자 규모는 2002년 6177억 원에서 지난해 6조 8111억 원으로 11배 넘게 늘었다. 이 가운데 창업 3년 이내 초기 기업 투자액은 3921억 원에서 9591억 원으로 2.4배 증가하는 데 그쳤다. 비중은 63.5%에서 14.1%로 급감했다. 같은 기간 창업 3년 초과~7년 이하의 중기 기업 투자 비중은 28.1%에서 40.8%(2조 7803억 원)로, 창업 7년을 초과하는 후기 기업은 8.4%에서 45.1%(3조 716억 원)로 높아졌다.
해외와 비교하면 격차는 더욱 뚜렷했다. 미국벤처캐피털협회(NVCA)에 따르면 2024년 미국의 VC 투자액은 2154억 달러였다. 반면 국내 벤처 투자는 87억 달러 수준으로 4%에 불과했다.
김 위원장은 자금 공급 확대보다 금융·법률·기업·정부가 맞물린 생태계 구축이 중요하다고 강조했다. 미국에서는 창업자가 사업 초기부터 로펌을 찾아 지식재산권의 틀을 잡고 투자 계약을 정비하며 로펌이 적합한 VC를 연결한다는 설명이다.
그는 대표적인 사례로 엔비디아를 꼽았다. 젠슨 황 엔비디아 최고경영자(CEO)는 과거 스탠퍼드대 강연에서 1993년 창업 당시 미국 로펌 쿨리(Cooley)가 회사 설립을 돕고 이후 VC를 소개했다고 밝힌 바 있다. 쿨리는 이후 엔비디아의 기업공개(IPO)와 주요 거래·소송 등도 지원했다. 김 위원장은 “벤처금융이 혁신에 성공하기 위해서는 가장 밑바닥에 로펌이 있어야 한다”고 강조했다.
토론에서는 금융지주 계열 증권사·VC와 독립계 증권사 간 규제 차이를 줄여 모험자본 공급을 확대해야 한다는 의견도 나왔다. 금융지주 계열사가 벤처기업에 투자하면 위험가중자산(RWA)이 크게 늘어 지주 연결 기준 보통주자본비율(CET1) 관리에 부담이 되는 반면 독립계 증권사는 같은 제약을 받지 않는다는 것이다.
혁신금융이 제 역할을 하려면 관련 기반을 갖춰 나가야 한다는 분석도 나왔다. 신관호 고려대 경제학과 교수는 “공시·회계·세금·매출 등 정보 인프라를 갖추고 금융기관들이 기술·리스크를 제대로 평가해 퇴출돼야 할 기업에서 생산성이 높은 기업으로 자금이 흐르게 해야 한다”며 “노동 유연성과 기초 연구개발(R&D), 인재 육성, 파산·회생 제도 정비도 함께 뒷받침돼야 한다”고 설명했다.