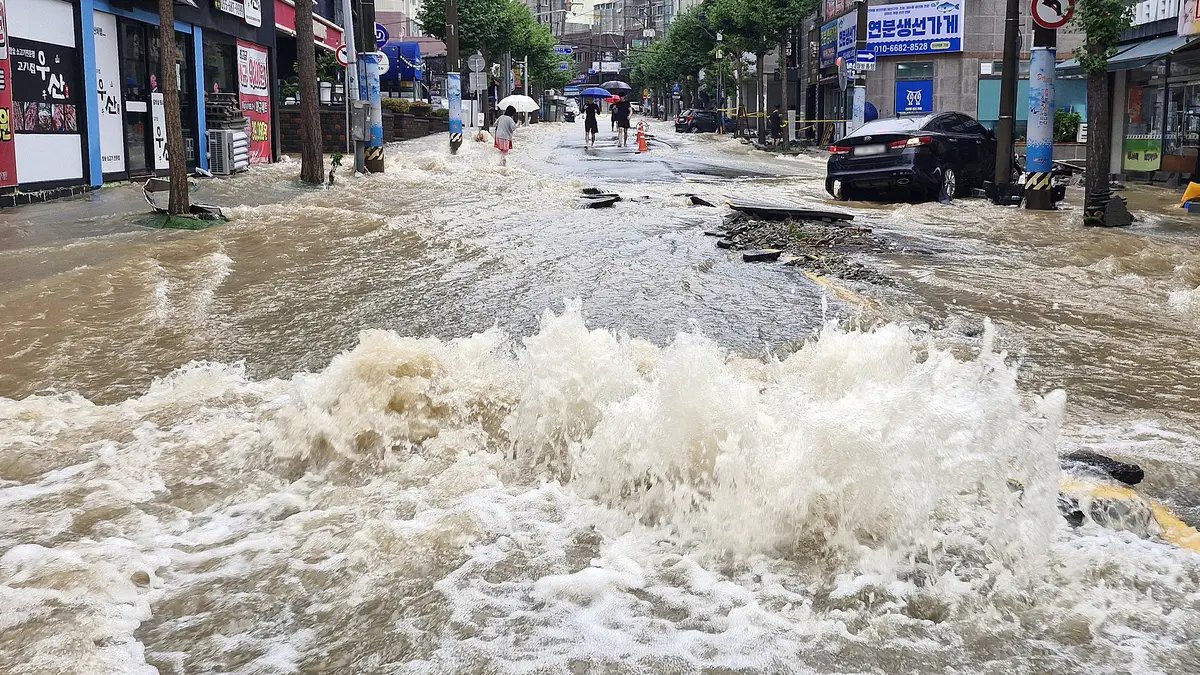
이상기후로 집중호우와 태풍 등 자연 재난이 잦아지면서 소상공인의 피해 부담이 커지고 있지만 정작 풍수해·지진 재해보험 가입은 빠르게 줄고 있는 것으로 나타났다. 정부의 보험료 지원 축소로 자부담이 늘어난 영향으로 풀이된다. 재난 위험과 피해 규모는 커지는데 보험 가입마저 줄면서 피해 발생 시 복구 비용을 직접 떠안아야 하는 소상공인이 늘어날 수 있다는 우려가 나온다.
13일 서울경제신문이 국회 행정안전위원회 소속 임호선 더불어민주당 의원실을 통해 행정안전부로부터 받은 자료에 따르면 소상공인 풍수해·지진 재해보험 가입률은 2022년 31.9%에서 2024년 6.5%, 지난해 5.1%로 급락했다. 올해 7월 기준 유효 가입률은 4.7%에 그쳤다. 풍수해·지진 재해보험은 태풍·홍수·호우·강풍·지진 등 자연 재난으로 인한 재산 피해를 보상하는 정책 보험이다.
가입률 하락은 정부와 지방자치단체의 보험료 지원 축소 시점과 맞물린다. 일반 소상공인에 대한 지원 비율은 2022~2023년 70%에서 2024년부터 55%로 낮아졌고 자부담은 30%에서 45%로 늘었다.
민간기업 등이 자부담을 대신 내주는 제3자 기부 가입도 2023년 10만 7563건에서 지난해 1만 741건으로 급감했다. 올해는 7월까지 1072건에 그쳤다. 기후 재난으로 보험 필요성은 커지고 있지만 보험료 부담은 오히려 높아진 셈이다.
실제 보험금 지급 규모도 증가하고 있다. 지급액은 2024년 49억 6000만 원에서 지난해 83억 1400만 원으로 67.6% 늘었다. 건당 평균 지급액도 754만 원에서 1092만 원으로 뛰었다. 재난 피해 규모가 커지는 가운데 보험에 가입하지 않은 소상공인은 점포와 시설 복구비는 물론 영업 중단에 따른 손실까지 스스로 감당해야 할 가능성이 커지고 있다.
재난 위험은 커지는 반면 가입 기반은 약해지면서 소상공인 보호를 위한 정책 보험의 역할을 강화해야 한다는 지적이 나온다. 임 의원은 “보험료 지원 축소가 가입률 하락에 미친 영향을 면밀히 파악해 소상공인이 지속적으로 보험에 가입할 수 있는 지원체계를 마련해야 한다”고 말했다.