정부는 그동안 내년 1월 가상화폐 과세가 또 다시 미뤄지는 것 아니냐는 전망에 “이번엔 다르다”며 자신만만한 모습을 보여왔다. 과세를 위한 실무 준비도 마무리 됐을 뿐더러 무엇보다 이번에도 세금 부과를 미루면 영원히 가상화폐에 세금을 물리기 어렵게 될 것이라는 우려도 작용했다. 재경부 세제실 출신의 전직 고위 관료는 5일 “주식 양도소득에 대한 비과세에는 기업 자금 조달을 돕는다는 명분이라도 있지만 코인(가상화폐)에는 이런 논리도 통하지 않는다”며 “소득있는 곳에 세금있다는 원칙을 이번에는 실현해야 한다는 분명한 원칙을 바탕으로 제도가 마련된 것”이라고 설명했다.
하지만 막상 과세를 두 달 가량 앞둔 상황에서 청년층 민심 이반 현상이 확인되자 이번에도 정부의 결론은 과세 유예였다. 가상 화폐 과세는 이제 힘들어진 것 아니냐는 전망이 나오는 배경이다.
박훈 서울시립대 세무학과 교수는 “소득이 있으면 과세한다는 원칙에 비춰볼 때 가상자산 과세를 계속 유예하는 것은 조세 형평성에 어긋나는 측면이 있다”며 “미국이나 일본 등은 불완전하더라도 일단 과세를 시행한 뒤 제도를 보완하는 방식을 택했지만 우리나라는 지나치게 신중하게 접근하다 보니 6년이 지나도록 시행하지 못했다”고 지적했다.
정부가 과세 인프라를 제대로 갖추지도 못한 상태에서 무리하게 시행을 밀어붙인 것 아니냐는 지적도 나온다. 청년층 민심도 문제지만 관련 업계에서 “준비가 미흡해 세액 계산에 문제가 나타날 수 있다”는 경고가 나온 것도 과세 유예의 또 다른 이유이기 때문이다.
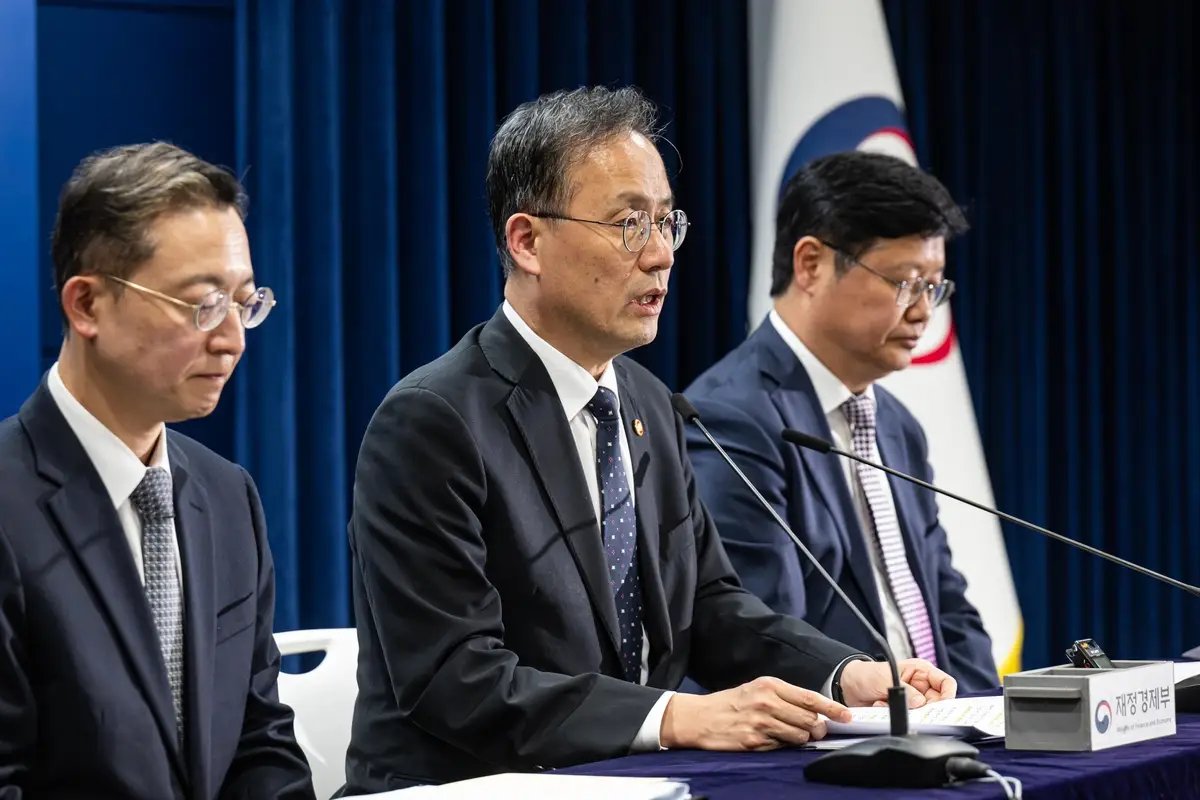
실제 재경부는 이날 미국과의 가상화폐 과세정보 교환이 2029년부터 이뤄진다는 점을 주요 유예 사유로 들었다. 경제협력개발기구(OECD)의 암호화자산 자동정보교환체계(CARF)에 따라 한국은 내년부터 국가 간 거래정보 교환을 시작하지만 미국은 2029년에야 참여하기 때문이다. 이형일 부총리 겸 재정경제부 장관은 “해외에 비해 국내 시장이 상대적으로 불이익을 받을 수 있다는 우려와 디지털 자산법 제정에 따른 변화를 과세 제도에 반영해야 한다는 의견 등을 종합적으로 고려하여 내린 결정”이라며 “그간 과세 시행이 세 차례 미뤄진 데 이어 한 번 더 과세 유예를 말씀드리게 된 점을 무겁게 생각한다”고 말했다.
문제는 미국의 정보교환 참여 시점이 새롭게 등장한 변수가 아니라는 점이다. CARF 참여국별 일정은 이미 알려져 있었지만 정부는 그동안 2027년 과세 시행을 전제로 제도를 준비해왔다. 해외 거래소를 이용하는 투자자의 거래 내역을 충분히 확보하지 못하면 국내 거래소 이용자에게만 과세 부담이 집중될 수 있다는 우려도 과세 도입 논의 초기부터 제기됐다. 정부가 이런 문제를 사전에 충분히 점검하지 못한 채 시행 시기를 잡았다는 지적이 나오는 이유다.
과세에 필요한 제도적 보완도 아직 진행형이다. 정부는 이번 유예를 발표하면서 국내외 과세자료를 연계·분석하는 인프라를 확충하고, 손실 이월공제를 3년간 허용하는 방안을 국회와 협의하겠다고 밝혔다. 현재 가상화폐 소득은 연간 250만 원을 기본공제한 뒤 20% 세율로 과세하는 구조다. 다만 손실을 다음 해 이익에서 공제하는 이월공제는 도입되지 않아 가격 변동성이 큰 가상화폐의 특성상 제도 보완이 필요하다는 지적이 끊이지 않았다. 이에 따라 재경부는 손실 발생 연도로부터 3년간 손실분을 이월해 공제하는 방안을 추진하기로 했다. 다만 2029년 과세가 시작되더라도 2026~2028년에 이미 매도해 확정된 손실은 이월공제 대상이 아니다.
디지털자산법 제정에 따른 과세체계 정비도 뒤늦게 추진된다. 법 제정에 따라 디지털자산의 법적 정의와 사업자 규율체계가 달라질 수 있는 만큼 새로운 시장 환경에 맞춰 과세 기준을 다시 마련하겠다는 것이다. 예컨대 대여소득의 경우 민법이나 세법에 명확한 정의가 없어 어떤 거래를 대여로 볼지 추가 논의가 필요한 상황이다. 스테이블코인과 무기한 선물 등 새로운 거래 유형에 대한 과세 기준도 구체화해야 한다.