저소득·취약계층이 생활비를 마련하기 위해 신용대출에 의존하는 비중이 역대 최고 수준으로 치솟았다. 자산이 적은 가구의 신용대출 가운데 절반 가까이가 생계비 마련에 쓰이면서 고금리 대출에 따른 빚 부담이 커질 수 있다는 우려가 나온다.
4일 국가데이터처 국가통계포털(KOSIS)에 따르면 지난해 자산 하위 20%인 1분위 가구의 신용대출 용도 중 ‘생활비 마련’이 45.3%로 가장 많았다. 관련 통계 작성이 시작된 2017년 이후 최고치다.
자산 1분위의 생활비 목적 신용대출 비중은 2017년 33.4%에서 2019년 33.1%로 소폭 낮아졌다. 그러나 2021년 41.9%로 처음 40%를 넘어섰다. 이후 최근 2년 연속 오름세를 이어갔다.
다른 저자산 계층에서도 ‘생활비 마련’이 신용대출 용도 1위였다. 자산 2분위는 32.5%, 3분위는 27.3%로 각각 전체 대출 용도 중 1위를 기록했다. 자산 2분위는 2020년 이후, 3분위는 2019년 이후 가장 높은 수준이다.
자산이 많을수록 신용대출의 용도는 달라졌다. 자산 4분위는 ‘사업자금 마련’이 29.7%로 가장 많았고, 생활비 마련(23.1%)이 뒤를 이었다. 상위 20%인 5분위는 사업자금 마련이 34.0%로 가장 많았고, 거주 주택 이외 부동산 마련과 기타 용도가 각각 16.8%였다. 생활비 마련은 15.1%에 그쳤다.
소득 기준으로도 흐름은 비슷했다. 지난해 소득 하위 20%인 1분위 가구의 신용대출 중 생활비 마련 목적의 비중은 38.2%로, 직전 최고치였던 2024년(34.5%)보다 3.7%포인트 올라 통계 작성 이후 최고를 기록했다.
소득 2분위도 생활비 마련 비중이 32.2%로 역대 최대였다. 두 계층 모두 신용대출 용도 가운데 생활비 마련이 가장 큰 비중을 차지한 반면 소득 3~5분위에서는 생활비보다 사업자금 마련을 위한 신용대출 비중이 더 높았다.
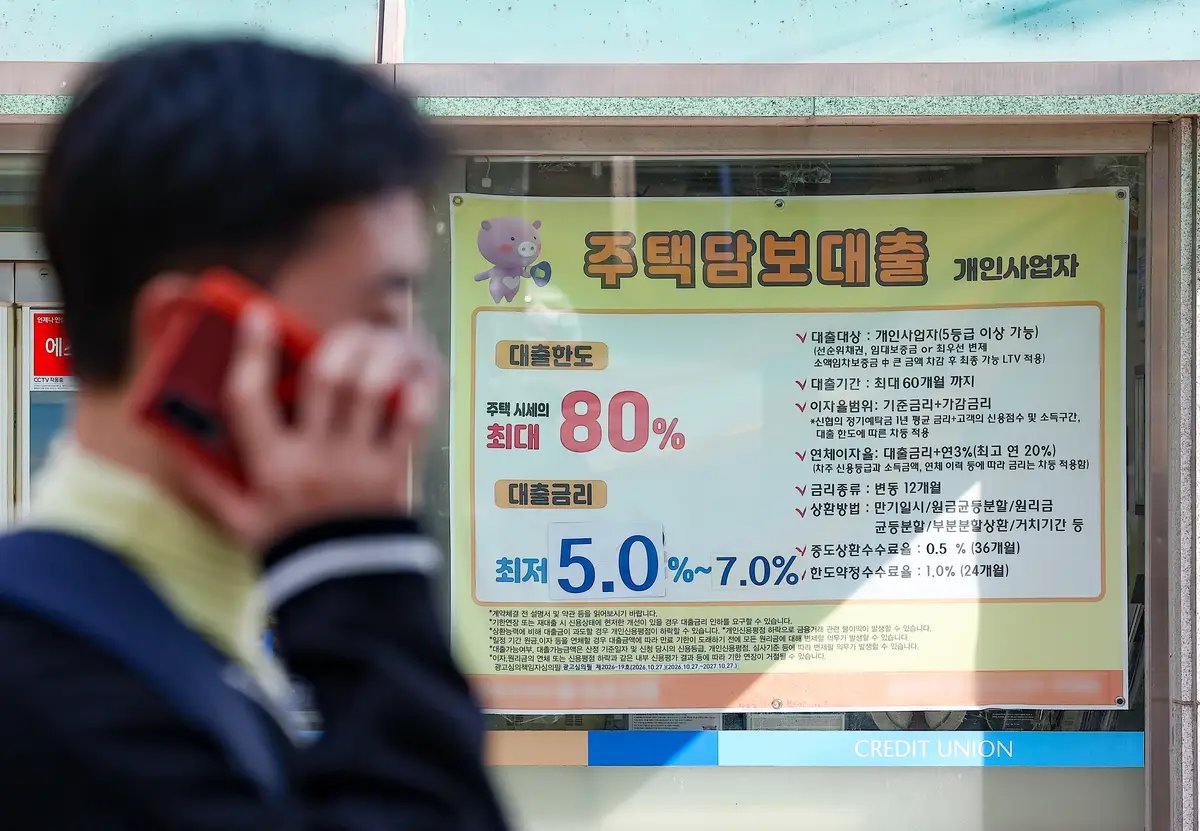
문제는 생계형 신용대출이 취약계층의 이자 부담을 키울 수 있다는 점이다. 신용대출은 담보 없이 빌리는 만큼 담보대출보다 금리가 높다. 금리가 오르면 이자 부담도 커져 소득과 자산이 적은 가구일수록 상환이 어려워진다.
당장 생활비를 대려고 대출을 받은 취약계층이 기존 대출을 갚기 위해 다시 돈을 빌리는 다중채무 구조에 빠질 수 있다는 우려도 나온다. 제도권 금융에서 추가 대출이 막히면 불법 사금융으로 내몰릴 위험도 있다.
전문가들은 취약계층의 생계형 대출 의존도를 낮추기 위한 정부 차원의 지원이 필요하다고 지적한다. 양준석 가톨릭대 교수는 “취약계층이 생활비로 빌리는 대출은 불가피한 면이 있다”면서도 “금리가 높아지면 취약계층은 더 빚을 갚기 힘들어지고, 빌려준 금융기관 입장에선 부실 대출이 늘어날 것”이라고 지적했다.
이어 “취약계층은 개별적으로 금융기관 대출에 의존하게 하기보다는 정부가 직접 지원하는 방향이 맞는다”며 “재정이 너무 많이 든다면 최소한 서민 대출의 보증 장치를 정부가 강화해야 할 방안을 모색해야 한다”고 덧붙였다.