신용회복위원회·여당이 추진하는 기초대출을 차주의 소득과 신용도에 따라 이원화해 운영하고 금리를 연 2% 수준으로 설정해야 한다는 제언이 나왔다.
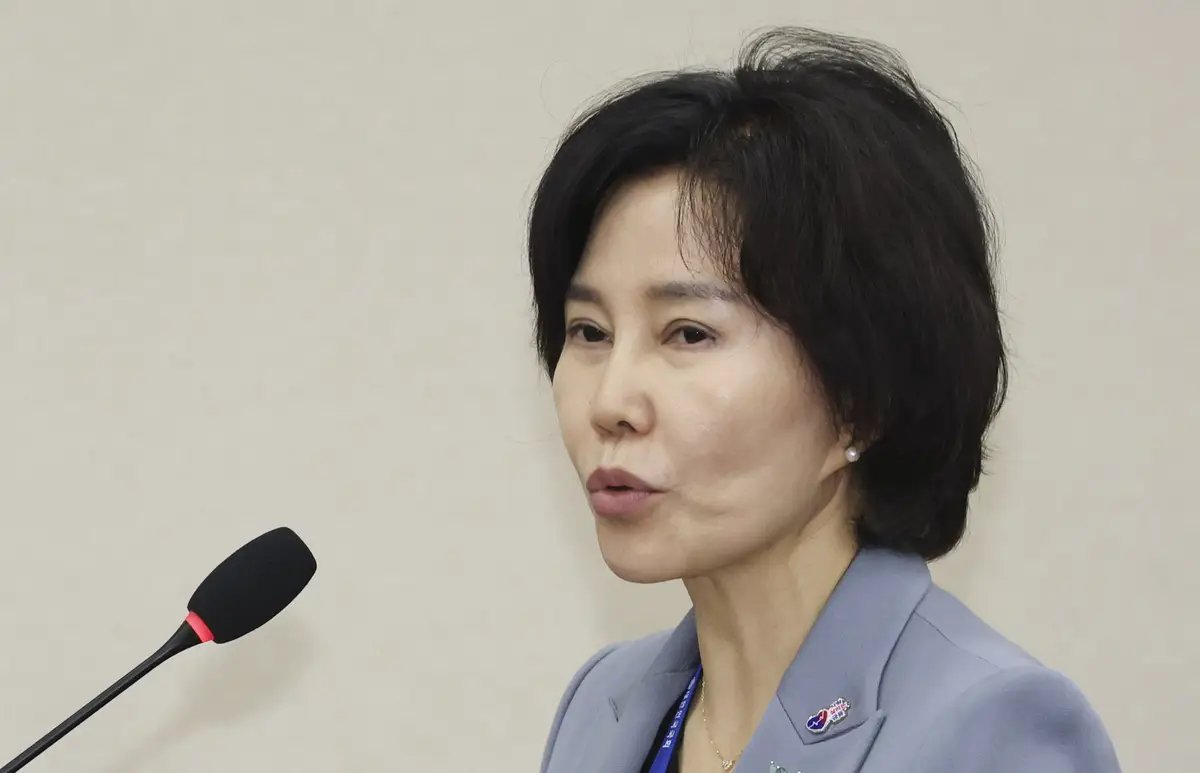
김은경 신용회복위원장 겸 서민금융진흥원장은 3일 여의도 국회에서 금융기본권 도입을 위한 4차 정책 토론회를 열고 “위기 속에서도 기본적인 금융생활을 유지하며 다시 일어설 기회를 갖는 것은 국민의 기본적인 권리”라며 국민기초금융보장법 제정을 추진하겠다고 밝혔다.
국민기초금융보장법은 인간다운 삶을 영위하는 데 필수적인 금융 서비스를 보편적 권리로 격상해 차별 없이 이용할 토대를 마련한다는 게 핵심이다. 김 위원장과 여당은 국민기초금융보장법 제정을 통해 △대출 △보험 △저축 △채무조정·상담 등 4대 기초금융 상품 체계도 도입한다는 구상이다.
토론회에선 기초대출의 구체적인 운영 방안이 논의됐다. 발제자로 나선 석희정 경기복지재단 연구위원은 “기초대출은 ‘표적형’과 ‘확대형’으로 이원화해 운영할 필요가 있다”며 “금리는 연 2% 수준으로 설정하는 게 부담과 인식의 균형점”이라고 밝혔다. 표적형은 신용하위 10% 이하이면서 기준 중위소득 75% 이하 차주를 대상으로 한다. 불법사금융 유입을 막기 위한 긴급 생활비 지원이 목적이며 한도는 300만 원이다. 확대형은 신용하위 30% 이하이자 기준 중위소득 100% 이하가 대상이며 한도는 1000만 원이다. 석 연구위원은 연간 이용자 수를 표적형 9만~15만 명, 확대형은 62만~99만 명 수준으로 추산했다.
자금 공급에 앞서 채무자들의 상태 진단이 선행돼야 한다는 제언도 나왔다. 연체 발생 이후 채무를 조정해주는 기존 방식에서 벗어나 채무자의 상환 능력 및 재무상태를 먼저 진단해 빚을 정리한 뒤 필요한 자금을 공급해주자는 것이다.
한재준 인하대 교수는 “과잉 채무자 진단 기준을 기존 연체 기간에서 회복가능성(RCS), 채무위험도(DDS), 긴급위험상황(HRF) 등 3대 지표로 전환할 필요성이 있다”며 “기초상담·채무조정, 기초보험, 기초대출, 기초저축 순서로 지원하는 방안을 제안한다”고 말했다.