금융채무를 탕감받더라도 국세와 지방세 등 세급 체납액은 그대로 남아 취약채무자의 경제적 재기를 가로막을 수 있다는 지적이 나왔다. 정부가 연체채권 직접 매입 방안을 검토할 필요성을 제기한 가운데 공공채무까지 포함하는 통합 채무조정 체계를 마련해야 한다는 주장이다.
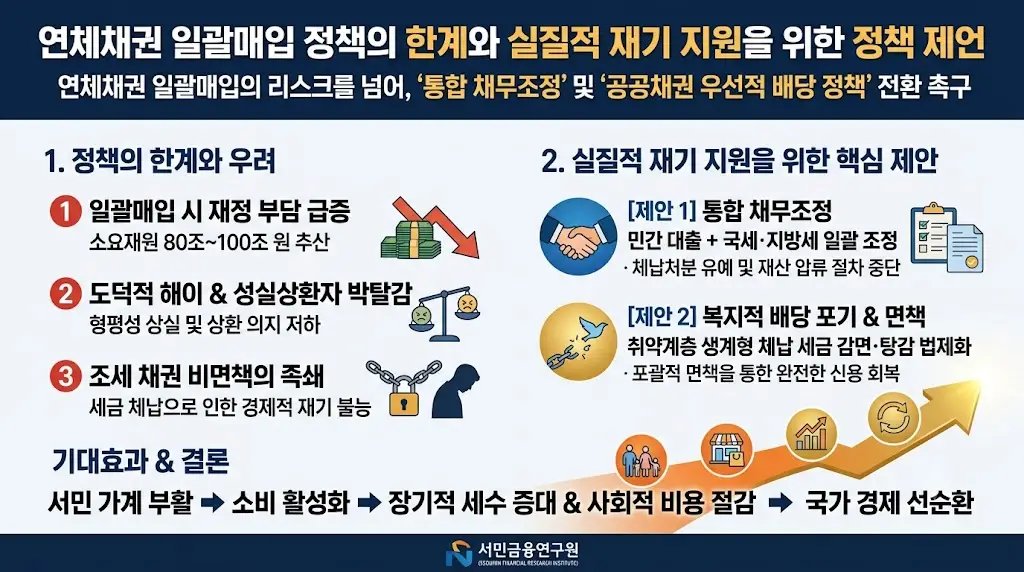
19일 서민금융연구원은 ‘연체채권 일괄매입 정책의 한계와 실질적 재기 지원을 위한 정책 제언’을 통해 국세·지방세 등 공공채무를 채무조정 대상에 포함하고 세금 원금 및 가산금을 감면·탕감할 수 있는 법적 근거 마련이 필요하다고 밝혔다.
연구원에 따르면 현행 법상 국세와 지방세 체납액은 비면책채권으로 분류된다. 법원에서 파산 면책을 받거나 개인회생 절차를 완료하더라도 세급 체납액은 감면되지 않고 그대로 남는다는 것이다. 국세청 및 지자체의 영세사업자 체납액 징수특례나 소멸시효(5~10년) 제도가 존재하지만 요건이 까다롭고 한시적이어서 실효성 크지 않다는 게 연구원의 분석이다.
이에 연구원은 개인회생과 워크아웃, 파산 등 채무조정 절차에서 금융권 민간채무뿐 아니라 소득세·부가가치세 등 국세와 취득세·재산세·지방소득세 등 지방세까지 함께 조정할 수 있도록 관련 법률을 개정해야 한다고 제안했다. 또, 채무조정 절차가 시작되면 세금 체납에 따른 신용정보 등록과 재산 압류 절차를 일시 중단하는 방안도 제시했다.
연구원은 정부의 연체채권 일괄매입 정책에 대해서도 신중한 접근이 필요하다고 지적했다. 앞서 이재명 대통령은 지난 13일 국무회의에서 정부가 시중의 연체채권을 원금의 5% 수준에 직접 매입해 정리하는 방안을 제시했다. 고금리 장기화에 대비해 서민금융 부담을 줄이기 위한 선제적 대책을 마련해야 한다는 취지다.
이에 대해 연구원은 정부의 연체채권 일괄매입이 재정부담을 키우고 금융시장의 가격 결정 원리를 저해할 수 있다고 지적했다. 연구원에 따르면 일반 무담보 신용 연체채권은 채무자의 상환 가능성 등에 따라 원금의 약 10~15% 수준에서 거래된다. 정부가 이보다 낮은 가격에 매입하면 금융회사의 동의를 얻기 어렵고, 시장가격대로 매입하면 정부 재정부담이 커질 수 있다는 설명이다.
연구원은 금융회사가 매년 대손상각하거나 매각하는 잠재 부실채권까지 고려하면 정부의 매입 대상 채권 규모가 80조 원에서 최대 100조 원 이상으로 늘어날 수 있다고 주장했다. 일괄적인 채무 매입과 탕감이 상환 능력이 있는 채무자의 도덕적 해이를 유발하고 금융회사의 대출 심사 강화로 이어질 수 있다는 우려도 제기했다.