인공지능(AI)발 해킹이 늘어나고 있지만 기업들은 최소한의 사이버 보험만 가입하고 있는 것으로 파악됐다. 피해자 배상책임과 함께 사고 수습과 복구까지 대비할 수 있는 종합보장형 가입자는 전체의 6%에 불과했다.
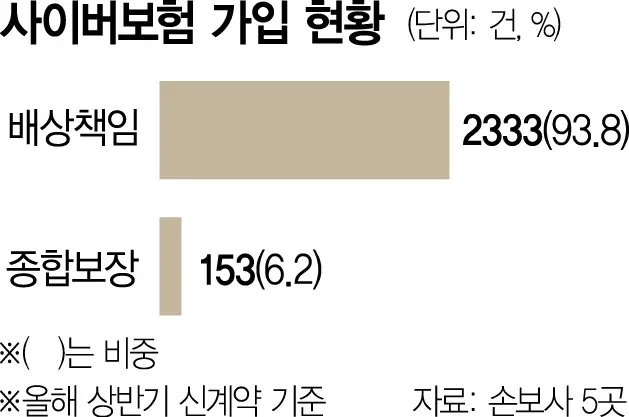
11일 금융계에 따르면 삼성·DB·현대·KB·메리츠 등 손해보험사 5곳의 올 상반기 사이버 보험 신계약 2486건 가운데 종합보장형인 사이버 패키지 보험은 153건으로 전체의 6.2%에 그쳤다. 나머지 2333건은 배상책임형 보험으로 이 중 2293건(92.2%)은 법정 의무보험이었다.
기업은 개인정보보호법에 따라 전년도 매출액 10억 원 이상이면서 개인정보를 보유한 정보 주체가 일평균 1만 명 이상인 경우 보험에 가입하거나 준비금을 적립해 손해배상책임에 대비해야 한다. 법정 최저 가입 금액은 매출액과 정보 주체 수에 따라 5000만~10억 원이다.
문제는 기업들의 사이버 보험 가입이 법정 의무만 간신히 이행하는 수준이라는 점이다. 의무보험은 주로 개인정보 유출 등에 따른 법률상 손해배상책임만 보장하는 데다 가입 금액마저 실제 사고 규모에 비해 턱없이 낮다. 쿠팡은 지난해 3370만 계정의 개인정보 유출 사태 이후 1조 6850억 원 규모의 고객 보상안을 마련했다. 그러나 쿠팡의 개인정보 유출 배상책임보험 가입 금액은 10억 원에 불과했다.
보장 범위도 제한적이다. 종합보장형 사이버 보험은 개인정보 유출에 따른 배상책임뿐 아니라 피해자 통지, 사고 원인 조사, 데이터 복구, 영업 중단에 따른 손실까지 폭넓게 보장한다. 하지만 의무보험은 범위가 제한적이다. 금융권의 한 관계자는 “보험 가입 기업의 80%가 최소 보장만 가입하고 있는 실정”이라며 “법정 최저 가입 금액을 높이는 등 사이버 위협에 대한 현실적인 대응책이 필요하다”고 말했다.
사이버 보험 가입 속도 자체도 더디다. 5대 손보사의 전체 신계약은 2024년 6095건에서 지난해 6220건으로 2.1% 증가하는 데 그쳤다. 올 상반기에도 2486건으로 전년 동기(2307건)보다 7.8% 늘어났다. 의무보험 가입조차 저조한 셈이다. 의무보험 3종의 보유 계약은 6월 말 기준 6158건으로 전년 동기(5907건)보다 4.2% 증가했다. 개인정보보호위원회가 추산한 의무 가입 대상 기업 8만 3000~38만 곳과 단순 비교하면 1.6~7.4% 수준이다.
금융계 고위 관계자는 “AI를 활용한 사이버 공격이 확산하면서 피해 규모와 범위를 예측하기 어려워지고 있다”며 “자동차보험처럼 사이버 보험 가입도 의무화하는 방안을 검토해야 한다”고 강조했다.