IBK기업은행이 이자조차 감당하지 못하는 좀비기업에 내준 대출이 4년 새 15조 원 가까이 불어난 것으로 나타났다. 고금리와 경기 둔화 영향에 기업은행의 기업대출 연체율은 최근 18년 새 가장 높은 수준까지 올랐다. 위기 상황에 대응할 수 있는 자본 여력은 국내 은행들 중 가장 낮아 대응 능력을 제고해야 한다는 지적이다.
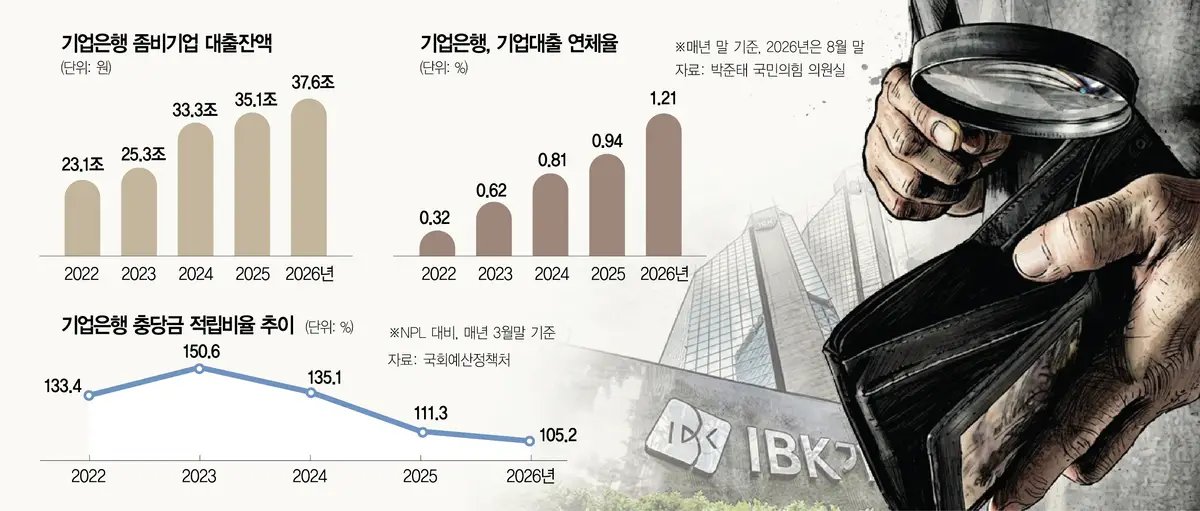
7일 국회 정무위원회 소속 박준태 국민의힘 의원실에 따르면 올해 8월 말 기준 기업은행의 한계기업 대출 잔액은 37조 5952억 원으로 집계됐다. 23조 984억 원을 기록했던 2022년 말보다 62.8%(14조 4968억 원) 증가했다. 한계기업은 이자보상배율이 3년 연속 1 미만인 기업을 의미한다. 영업이익으로 이자비용을 감당하기도 어려운 상태가 3년 연속 이어졌다는 이야기다.
같은 기간 기업은행의 기업대출 전체 잔액은 228조 2568억 원에서 279조 7815억 원으로 22.6% 증가했다. 전체 대출 증가속도보다 좀비기업에 나간 대출 잔액 증가세가 더 가팔랐던 셈이다.
거래 중인 한계기업 수도 늘었다. 2022년 말 기준 1만 6469개였던 한계기업 차주는 올해 8월 말 1만 9218개로 16.7% 증가했다. 한계기업 차주 대부분은 소규모 기업이었다. 한계기업 대출 잔액 71.3%(26조 7866억 원)가 연 매출액이 100억 원 이하 기업에 집중됐다.
연체율 역시 빠르게 악화하고 있다. 올 8월 말 기업은행의 기업대출 연체율은 1.21%로 집계됐다. 2008년 6월 관련 공시가 집계된 후 18년 만에 가장 높다. 2022년 말 0.32%였던 기업대출 연체율은 지난해 말 0.94%를 기록해 올해 3월 말 1%를 넘더니 하반기 1.2%를 넘어선 것이다.
이는 국내 경제의 K자 양극화 심화로 중소기업 및 자영업자들 경영 환경이 악화됐기 때문이다. 올해 금리 상승세가 계속된 상황 속 중동 분쟁에 따른 공급망 충격이 더해지면서 금융비용도 감당하지 못하는 중소기업이 늘고 있다는 설명이다. 당분간 시장금리 상승 국면이 지속될 가능성이 큰 만큼 기업대출의 부실률 악화 압력도 함께 커질 것으로 예상된다.
이런 상황은 관련 법에 의해 자금의 70% 이상을 중소기업에 공급해야 하는 기업은행의 건전성에 직접적인 영향을 주고 있다. 금융감독원에 따르면 올해 6월 말 보통주자본비율(CET1)은 11.6%로 국내 은행들 가운데 가장 낮았다. 국제결제은행(BIS) 기준 자기자본비율은 14.9%로 최하위는 아니지만 기업은행의 자기자본에는 상환의무가 있는 특수채권(신종자본증권·후순위채권)이 포함돼 있어 CET1을 볼 필요가 있다.
국회예산정책처는 지난 29일 보고서를 통해 기업은행의 대출채권 부실이 예측치보다 빠르게 진행된다고 우려를 나타냈다. 기업은행의 고정이하여신(NPL) 대비 대손충당금 적립비율은 2022년 3월 133.4%에서 올 3월 105.2%로 하락했다. 올 3월 말 대손충당금 적립 잔액은 4조 5345억 원으로 4년 전보다 52.4% 증가했으나 NPL 규모가 같은 기간 93.3% 급증한 영향이다. 예정처는 “기업은행은 전체 시중·국책은행 중 위기 발생 시 손실을 흡수할 자본 여력이 가장 낮다”며 “급격한 여신 건전성 악화에 대응할 수 있는 자본 완충력이 구조적으로 취약한 측면이 있다”고 분석했다.
기업은행이 금융 안전망이라는 제역할을 하기 위해선 부실 관리 능력을 높여야 한다는 목소리가 크다. 박 의원은 “한계기업 여신과 연체율이 함께 늘어나는 상황에서 부실을 제때 관리하지 못하면 중소기업 지원 여력까지 약화될 수 있다”며 “기업은행은 차주의 정상화 가능성을 면밀히 평가해 정책금융을 안정적으로 수행할 수 있도록 해야 한다”고 밝혔다.