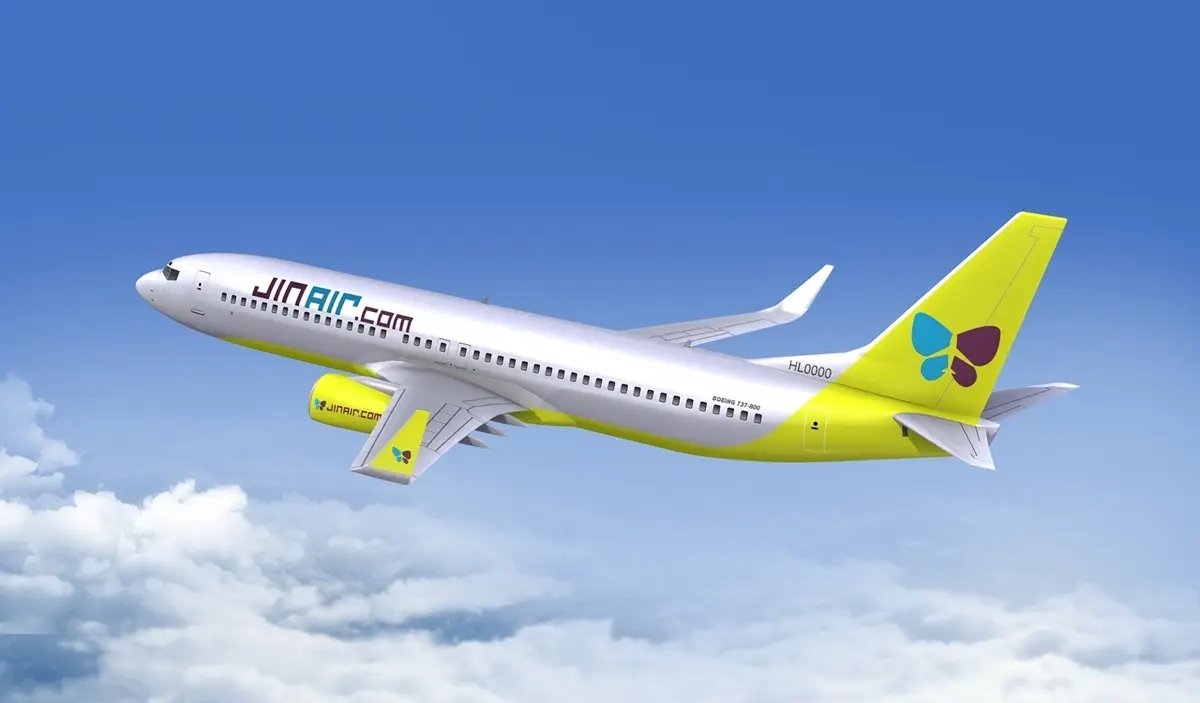
진에어가 내년 3월 17일 에어부산과 에어서울을 합병하면서 국내 최대 저비용항공사(LCC)로 도약한다. 매출은 2조 5000억 원을 넘어서고, 항공기는 60대 가까운 규모로 늘어난다. 하지만 3사 통합에 마냥 기대감만 있지는 않다. 세 회사 모두 재무 상태가 좋지 않기 때문이다. 부채비율이 진에어는 600%를 넘고, 에어부산과 에어서울은 이보다 심각한 1600%대, 850%대를 보인다. 통합 후 조직 융합 이상으로 재무구조 개선이 중요 과제로 꼽히는 이유다.
29일 업계에 따르면 진에어는 올해 6월말 기준 총자산 1조 3119억 원, 총부채 1조 1336억 원으로 부채비율이 636%에 달한다. 지난해 말 423%에서 213%포인트 수직 상승했다. 유동자산(6168억 원)이 유동부채(5814억 원)보다는 많아 당장 지급능력을 우려할 수준은 아니다. 하지만 현금 및 현금성 자산이 449억 원으로, 분기 매출(3600억 원대)에 비하면 현금 보유량이 넉넉하지 않은 편이다.
실적 악화도 재무 구조에 부담을 주고 있다. 진에어는 2분기에 17.7% 늘어난 3603억 원의 매출을 올렸지만, 영업 손실이 731억 원으로 적자 전환했다. 2월 말 터진 미국·이란 전쟁으로 인해 고유가와 환율 상승의 직격탄을 맞은 영향이 크다. 상반기 누적으로도 매출은 최대치(7833억 원)를 기록했지만 영업손실(155억 원)을 피하지 못했다. 지난해 영업손실 192억 원으로 3년 만에 적자를 기록했는데, 올해도 적자 위기로 평가된다. 금융정보업체 에프앤가이드에 따르면 진에어의 올해 영업이익 컨센서스(증권사 전망치 평균)는 -11억 원이다.
통합 대상인 에어부산과 에어서울은 진에어의 재무 부담을 더욱 가중시킨다. 에어부산의 부채비율은 6월말 기준 1647%에 이른다. 총자산이 1조 4192억 원인데, 부채가 1조 3380억 원이다. 지난해 말 801%에서 2배나 늘었다. 상반기에 순손실(779억 원)을 기록하면서 자본총계(1612억 원)가 절반 가까이 깎여나간 탓이다. 비상장사인 에어서울은 가장 최근 통계인 지난해 말 기준 총자산 3023억 원, 총부채 2706억 원으로 854%의 부채비율을 보인다. 3사를 합하면 부채 2조 7422억 원, 부채비율은 942%다. 에어부산은 지난해 45억 원에 이어 올해 상반기 51억 원의 적자를 기록했고, 에어서울은 지난해 75억 원의 영업손실을 봤다.
통합 진에어는 장기적으로 규모의 경제를 통해 비용을 줄이고, 항공 서비스의 질을 높일 것으로 기대된다. 운영 여객기가 기존 31대에서 에어부산 21대, 에어서울 6대를 합쳐 총 58대로 늘어난다. 기존 보유 항공기 1위 LCC인 트리니티항공(49대)보다 9대 많다. 매출도 지난해 기준 3사 합산 2조 5034억 원으로, 트리니티항공(1조7982억 원)을 훌쩍 넘는다. 국내 항공계에 메가 LCC가 들어서는 셈이다.
대내외 경영 환경이 악화된 상황에서 LCC 통합 3사가 연착륙에 성공하려면 위기 관리는 필수가 됐다. 중동 전쟁 장기화로 유가와 환율이 출렁이면 실적 불확실성이 커질 수밖에 없다. 통합 과정에서 발생할 비용도 압박 요인이다. 전산·IT 시스템 통합, 운항·정비 인프라 일원화, 새 통합 CI 구축과 홍보 비용, 승무원 유니폼 교체 및 기단 도색 등 자금이 투입될 곳이 많다.
이미 비용 증가는 시작됐다. 진에어는 최근 항공기 확보를 위해 6943억 원의 대규모 리스 계약을 모회사인 대한항공과 체결했다. 에어버스 신규 기종(A321neo) 10대다. 장기 기재 계획에 따른 것이란 설명이지만, 진에어가 그동안 보잉 단일 기종으로 기단을 운영해온 만큼 통합을 염두에 둔 행보로 보인다. 에어버스는 에어부산과 에어서울이 주력으로 운용 중인 기재다.
이들 신규 기종의 리스료 합계는 월 77억 원이다. 올해 11월부터 2027년 12월까지 순차적으로 이뤄지는데, 모두 도입되면 연간 925억 원의 고정비가 추가로 든다. 고정비 이상의 수익을 창출해야 신규 기재가 재무 부담이 아닌 통합 시너지의 발판이 될 수 있다.