삼성전자(005930) 의 고대역폭메모리(HBM) 전략이 ‘기술 추격’에서 ‘물량 확대’로 무게중심을 옮기고 있다. 6세대 HBM인 HBM4 수율이 이른바 ‘황금 수율’로 불리는 80% 안팎의 안정권에 진입하면서다. 삼성전자는 고부가 HBM4 생산 확대로 실적 성장에 고삐를 당기는 한편 범용 D램 공급도 가격 협상력을 높여 파운드리(반도체 위탁 생산) 사업의 경쟁력 및 점유율 확대에 속도를 높일 것으로 기대된다.
20일 업계에 따르면 삼성전자 HBM4의 양산 초기 수율은 60%를 밑돌았지만 최근 80% 안팎까지 상승했다. 공정이 복잡한 HBM은 여러 장의 D램 중 하나만 문제가 생겨도 완제품 전체가 불량으로 이어질 수 있다. 수율이 높아질수록 같은 설비와 웨이퍼를 투입해 생산할 수 있는 판매 가능 제품이 늘어난다. 삼성전자가 HBM4를 중심으로 고부가 HBM 생산 확대에 나서는 것도 수율에 대한 자신감이 뒷받침됐기 때문으로 풀이된다.
수율 안정 이후의 과제는 공급 능력이다. 인공지능(AI) 가속기의 연산 성능이 높아지면서 고용량·고속 HBM 수요는 빠르게 늘고 있다. 고객사가 원하는 시기에 충분한 물량을 공급하지 못하면 기술 경쟁력을 확보하고도 실적 확대로 연결하기 어렵다.
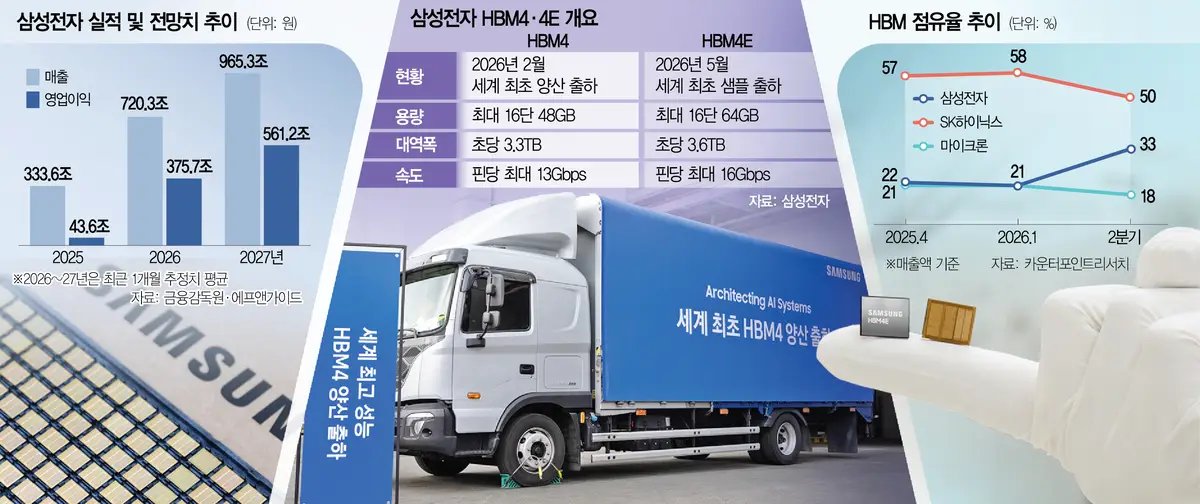
삼성전자는 이에 맞춰 HBM4 공급 확대에 속도를 내고 있다. 회사는 3분기 HBM4 매출이 전 분기보다 3배 이상 증가할 것으로 전망했다. 하반기에는 HBM4가 전체 HBM 매출에서 차지하는 비중이 60%를 웃돌 것으로 보고 있다. 올 2월 HBM4 양산 출하를 발표한 뒤 석 달 만에 관련 매출은 10억 달러(약 1조 4000억 원)를 넘어섰다. 연말에는 100억 달러(약 14조 원)를 웃돌 것이라는 관측도 나온다.
고부가 제품 비중 확대는 수익성 측면에서 중요하다. HBM4는 칩 한 개당 가격이 약 200만 원으로 HBM3E(5세대)보다 두 배 이상 높다. 차세대인 HBM4E(7세대) 역시 HBM4보다 높은 가격대를 형성할 것으로 보인다. 수율이 안정된 만큼 생산량이 늘면 같은 웨이퍼를 투입하고도 판매 가능한 제품이 많아져 증산 효과가 곧장 매출 및 이익 증가로 이어질 수 있다.
이는 삼성전자 실적 개선과 직결된다. 삼성전자 영업이익의 약 97%가 메모리 사업에서 나오고 있기 때문이다. 금융정보 업체 에프앤가이드에 따르면 삼성전자의 올해 영업이익 추정치 평균은 최근 1개월 기준 375조 7000억 원으로 지난해 43조 6000억 원의 8.6배 수준이다. 내년 전망치는 561조 2000억 원으로 올해보다 190조 원가량 늘어날 것으로 추산됐다.
전체 HBM 생산량도 한 단계 점프할 것으로 전망된다. 삼성전자의 HBM 생산 규모는 월평균 웨이퍼 투입량 기준 올해 약 18만 장에서 내년 약 25만 장으로 40% 가까이 증가할 것으로 예상된다. HBM4 계열 비중이 높아져 제품 구성은 한층 고부가 중심으로 바뀐다.
증산 움직임은 후공정에서도 감지된다. 고적층 HBM 생산공정에 쓰이는 글라스 캐리어 외주 세정 물량은 올해 월 2만 장에서 내년 월 5만 장으로 2.5배 늘어날 전망이다. 글라스 캐리어는 HBM용 D램 웨이퍼를 얇게 가공할 때 휨이나 파손을 막는 유리 지지체다. 적층 단수가 8단에서 12단·16단으로 높아질수록 D램을 더 얇게 만들어야 해 중요성이 커진다. 세정 물량을 HBM 생산량과 일대일로 연결할 수는 없지만 고적층 HBM 생산 확대 방향을 보여주는 지표라는 데 이견은 없다.
HBM 증산은 범용 D램 시장에도 영향을 미칠 수 있다. HBM 생산에 투입되는 웨이퍼가 늘어날수록 서버와 PC 등에 쓰이는 범용 D램 공급에는 제약이 생길 수 있어서다. 삼성전자의 HBM 물량 확대가 서버·PC용 D램 가격 협상력 강화로 이어질 수 있다는 전망이 나오는 이유다.
HBM4E는 향후 증산 속도를 좌우할 또 다른 변수다. 삼성전자는 5월 HBM4E 12단 샘플을 주요 고객사에 제공하며 제품 검증에 들어갔다. 신뢰성 평가 단계 수율도 70% 이상 올라온 것으로 전해진다. 다만 실제 양산 시점은 고객사 인증 진행과 시장 수요 등에 따라 달라질 수 있다. HBM4에서 축적한 공정 최적화와 수율 개선 경험을 HBM4E에 얼마나 빠르게 적용하느냐가 관건이다.
물량 확대를 서두르는 배경에는 점유율 경쟁도 있다. 카운터포인트리서치에 따르면 매출 기준 삼성전자의 HBM 시장 점유율은 올해 1분기 21%에서 2분기 33%로 뛰었다. 같은 기간 SK하이닉스(000660) 는 58%에서 50%로 감소했다. 양사의 격차는 올해 1분기 37%포인트에서 2분기 17%포인트로 좁혀졌다.
삼성전자가 HBM4에서 비교적 빠르게 수율을 안정시킨 배경으로는 메모리와 파운드리, 첨단 패키징을 함께 보유한 사업 구조가 꼽힌다. HBM4에는 10㎚(나노미터·10억분의 1m)급 6세대(1c) D램과 4나노 공정의 베이스다이가 들어간다. D램과 베이스다이·패키징을 한 회사 안에서 연계할 수 있어 개발 단계부터 공정 간 최적화를 동시에 진행한 것이다. 삼성의 HBM 공급이 늘면 파운드리 사업의 안정화 및 수익성 개선, 점유율 확대 등이 뒤따르게 된다.