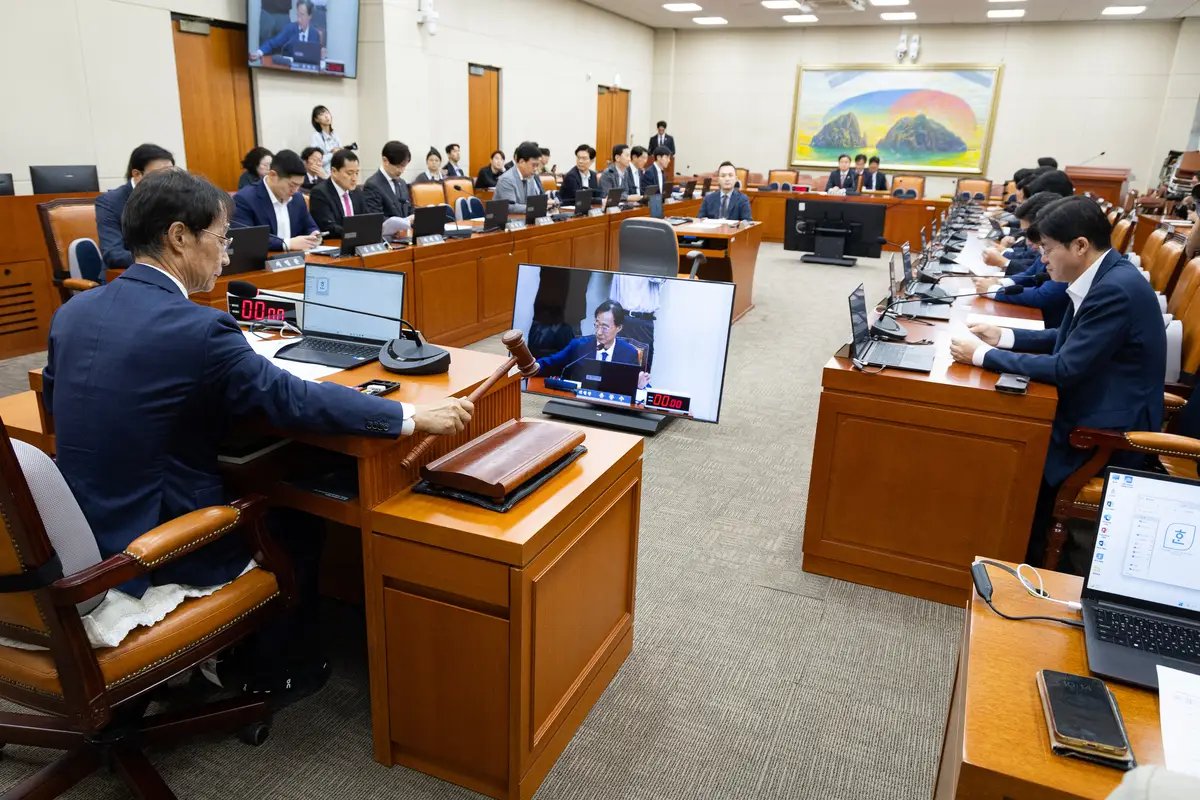
상장사 경영권을 인수할 때 일반주주 지분도 대주주와 같은 조건으로 매입하도록 하는 ‘의무공개매수제’가 연내 도입될 것으로 전망된다. 국회 정무위원회는 17일 상장사 지분을 사들여 25% 이상 보유한 최대주주가 되면 기존 보유분을 포함해 ‘50%+1주’까지 공개매수하도록 하는 자본시장법 개정안을 의결했다. 이미 25% 이상을 보유한 최대주주가 지분을 추가 취득할 때도 같은 기준이 적용된다. 1997년 도입됐다가 이듬해 외환위기 극복 과정에서 기업 구조조정과 인수합병(M&A) 활성화를 위해 폐지됐던 제도가 28년 만에 부활하는 것이다.
대주주만 누리던 경영권 매각 프리미엄을 일반주주와 나누고 지분 매각 기회를 보장하자는 제도의 취지는 이해할 만하다. 하지만 기업이나 사모펀드(PEF)의 인수 비용 부담이 커지면서 상장사 M&A가 위축될 수 있다. 인수 이후 투자 여력이 떨어질 것이라는 우려도 적지 않다. 또 국내 PEF에 비해 규모가 큰 글로벌 자본이 국내 대형 기업이나 성장성 높은 기업의 인수전을 주도하게 될 가능성이 크다.
깐깐한 기업결합심사도 M&A를 지연시키고 있다. 조정훈 국민의힘 의원실에 따르면 공정거래위원회의 올 상반기 기업결합 일반심사 평균 처리기간은 64.5일로 지난해보다 17.4일 늘었다. 네이버파이낸셜·두나무 결합 심사에서는 13차례나 추가 자료가 요구됐다. 독과점과 경쟁 제한 가능성은 엄중하게 따져야 한다. 그럼에도 심사가 언제 끝날지 가늠하기 어렵다면 신산업 투자의 불확실성이 커질 수밖에 없다.
M&A는 기업승계는 물론이고 한계사업을 정리하고 자본과 기술을 신사업으로 이동시키는 산업재편의 핵심 수단이다. 특히 기술 변화가 빠른 첨단산업에서는 속도 자체가 경쟁력이다. 주요국 기업들이 M&A로 규모의 경쟁력을 키우고 첨단 기술을 확보하는 마당에 M&A 규제 문턱을 높이는 것이 바람직한지 따져봐야 한다. 소액주주 보호와 공정 경쟁, 산업 경쟁력 제고가 조화를 이루는 정교한 M&A 정책 설계가 요구된다.