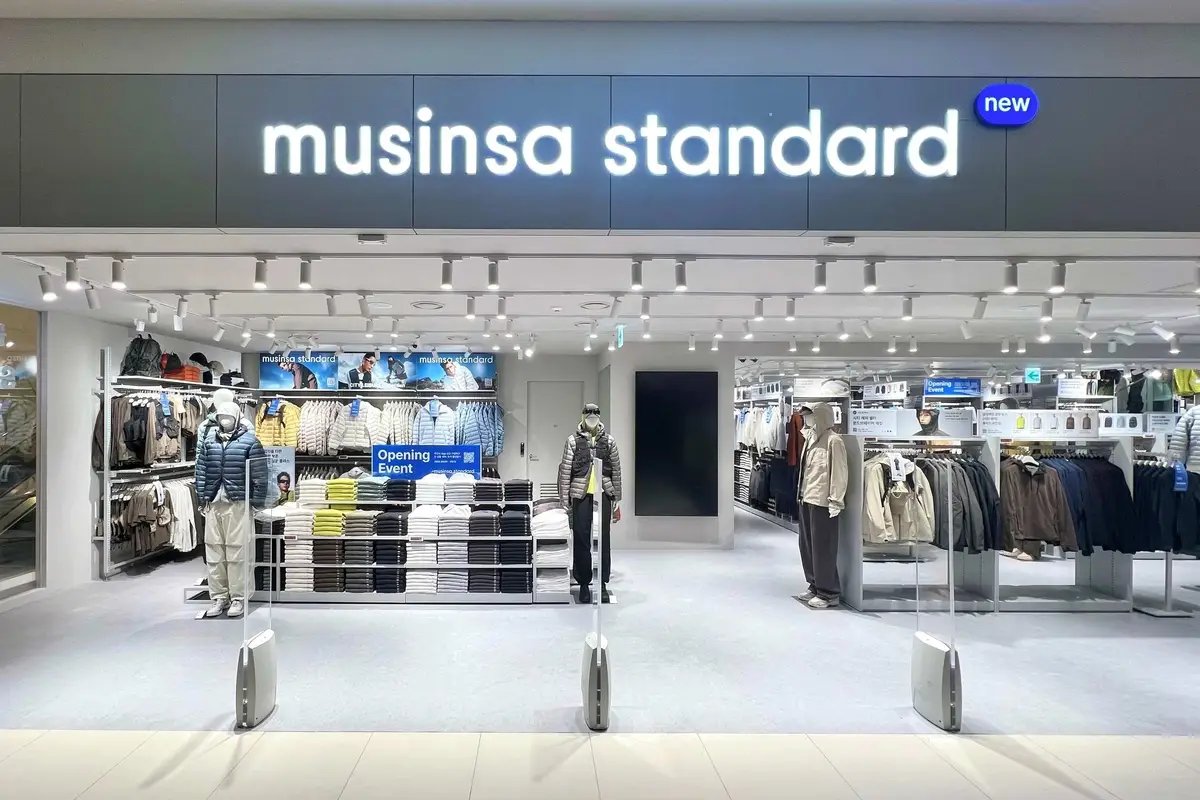
유가증권시장 기업공개(IPO)를 추진 중인 무신사가 카카오페이 이후 5년 만에 플랫폼 데카콘(기업가치 10조원 이상)에 도전한다. 무신사보다 이익 규모가 낮은 카카오페이가 11조 원을 인정 받은 사례가 있지만 당시와 같은 공모주 광풍은 기대할 수 없는 상황이다. 최근 5년 사이 유동성이 급격하게 빠진 데다 패션 등 소비재 산업을 향한 박한 평가 속에서 돌파구를 마련하려면 눈높이를 낮춰야 한다는 진단이 제기된다.
4일 투자은행(IB) 업계에 따르면 무신사는 내년 코스피 상장을 목표로 지난달 7일 한국거래소에 예비 심사를 청구했다. 무신사가 계획한 공모주식수는 약 2660만 주로 상장예정주식수(2억 2782만 9016주)의 약 11.7%다. 과거 다수의 재무적투자자(FI)로부터 자금을 유치해 성장한 만큼 공모 물량의 13%는 구주매출로 구성해 투자금 회수를 도울 예정이다.
무신사가 목표로 하고 있는 기업가치는 최대 10조 원이다. 콜버그크래비스로버츠(KKR), IMM인베스트먼트, 웰링턴매니지먼트 등 FI들의 요구보다는 조만호 창업주의 의지가 관철된 결과로 전해졌다. 만약 무신사가 이대로 증시에 입성한다면 2022년 LG에너지솔루션(70조 원) 이후 4년 만에 확정 공모가 기준 10조 원 이상의 시가총액으로 상장하는 기업이 된다. 2010년 이후 시총 10조 원 이상을 인정 받고 상장한 기업은 삼성생명(22조 원), 삼성SDS(14조 원), 넷마블(13조 원), 크래프톤(24조 원), 카카오뱅크(18조 원), 카카오페이(11조 원), LG엔솔 등 7곳에 불과하다.
시장 내 의견은 엇갈린다. 지난해 말 무신사가 상장 주관사를 뽑을 당시 경쟁 프레젠테이션(PT)을 거친 국내 증권사 다수는 몸값을 7~9조 원으로 평가했다. 회사에서 원하는 몸값이 10조 원 이상이라는 사실이 공공연하게 알려졌고 이보다 낮은 숫자를 써내면 주관사 경쟁 입찰에서 떨어질 수 있었지만 10조 원대 몸값에는 고개를 저은 셈이다. IMM인베 등을 필두로 한 FI들도 무신사의 적정 몸값을 많아야 8조 원대로 평가한 것으로 알려졌다.
증권가에서는 이를 두고 향후 성장성과 플랫폼 가치가 보다 크게 반영됐다는 분석을 내렸다. 이달 2일 IBK투자증권이 발표한 보고서에 따르면 글로벌 이커머스와 의류 경쟁사 이익을 기반으로 산출한 기업가치 배수(멀티플)를 적용하면 무신사의 적정 몸값이 1.6조~6.4조 원인 반면, 거래액과 매출 기반 멀티플이 붙을 시 9조 원까지 불어난다. LS증권은 무신사가 몸값 10조 원을 달성하려면 올해 기준 주가매출비율(P/S)이 5.5배를 달성해야 한다고 분석했다. 이는 2021년 나스닥에 상장한 쿠팡의 P/S 비율과 엇비슷하지만 양사의 매출 성장률은 각각 20%, 90%대로 큰 차이를 보였다.
그럼에도 이익 창출력과 고성장은 무신사의 가장 큰 무기로 꼽힌다. 지난해 연결 기준 매출액과 영업이익은 각각 1조 4679억, 1405억 원으로 전년 대비 각각 18.1%, 36.6% 증가했다. 올해 상반기 연결 매출액(8217억 원)도 반기 기준 사상 최대 기록을 갈아치웠다. 무신사는 상반기 홍콩·싱가포르 현지 투자자를 대상으로 기업설명회를 개최했는데 당시 투자 기관들은 회사의 견조한 실적과 성장세에 잇따라 호평을 내렸다.
관건은 유동성이다. 무신사보다 이익 규모가 낮았던 카카오페이가 2021년 11조 원의 시가총액을 인정 받고 코스피에 상장할 수 있었던 건 당시 공모주 광풍이 큰 역할을 했다. SK바이오사이언스, SKIET, 크래프톤, 현대중공업 등 굵직한 기업들이 과거 수요예측에서 상단 이상의 공모가를 확정한 데 반해, 올해 유일한 조단위 대어 케이뱅크는 공모가 하단에 상장됐다. 무신사 출신 서승환 대표의 피스피스스튜디오 주가가 올해 상장 후 약 40% 하락한 것도 국내 투자자들이 평가하는 패션 산업 현실을 보여준다.