중국이 10월 들어 휘발유·경유·항공유 등 석유제품 수출을 금지하면서 국내 정유 업계가 반사이익을 얻을 가능성이 커지고 있다. 러시아와 중동발 공급 차질로 이미 빠듯해진 글로벌 석유제품 시장에서 중국산 물량까지 줄어들 경우 국제 제품가와 정제마진이 추가로 상승할 수 있어서다.
다만 국내 정유사 역시 정부의 수출 물량 제한과 국내 석유제품 최고가격제의 영향을 받고 있어 국제 가격 상승분을 온전히 실적 개선으로 연결하기가 쉽지 않다는 분석이다.
2일 한국거래소에 따르면 에쓰오일(S-Oil(010950) )은 전 거래일보다 1만 7400원(11.69%) 급등한 16만 6200원에 정규 장을 마쳤다. SK이노베이션(096770) 은 10.3% 뛰었으며 비상장사인 GS(078930) 칼텍스와 HD현대(267250) 오일뱅크를 자회사로 둔 지주사 GS와 HD현대도 각각 4.1%, 1.8% 올랐다.
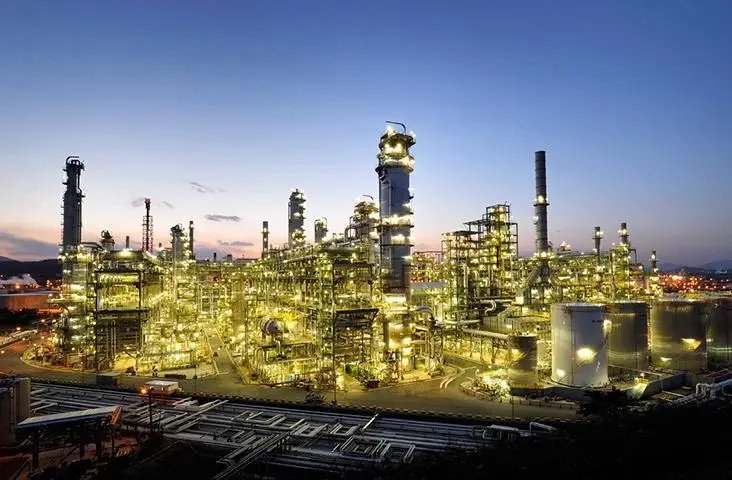
국내 정유 빅4의 주가가 일제히 상승한 것은 중국 정유사들이 이달부터 홍콩·마카오를 제외한 지역에 대한 석유제품 수출을 중단한다는 외신 보도가 호재로 작용했기 때문이다. 정유 4사의 하루 정제능력은 약 320만 배럴로 내수보다 생산능력이 큰 수출형 산업구조를 갖추고 있다. 시장에서는 중국산 물량 감소로 경유와 항공유를 중심으로 글로벌 공급난이 심화하면 국내 정유사의 정제마진과 재고 평가 이익이 추가로 상승할 가능성이 높다고 평가한다.
원유 수급이 원활하고 제품 공급에도 별 차질이 없다면 국제 제품 가격 상승분이 마진 개선으로 이어질 수 있다는 설명이다. 김형건 강원대 교수는 “중국 업체들은 (국내 정유 업계와) 수출 지역이 겹쳐 경쟁하는 상대였는데 비교적 유리해졌다”고 설명했다.
다만 이익이 크게 늘어나는 데는 한계가 있다. 국내 석유제품 수출이 정부의 수급 안정 조치로 제한돼 있기 때문이다. 정부는 국내 석유제품 수급 안정을 위해 보통 휘발유, 자동차용 경유, 실내 등유의 올해 월별 수출량을 지난해 같은 달의 100%를 넘지 못하도록 규제하고 있다. 해외 판매 여건이 좋아져도 해당 품목의 수출을 지난해보다 대폭 확대하기는 어려운 셈이다. 결국 중국산 공급 공백이 국내 정유사의 실적에 미치는 효과는 수출 물량보다 국제 제품 가격과 정제마진이 얼마나 오래 높은 수준을 유지하느냐에 달렸다.
항공유는 상대적으로 대체 공급 가능성이 크다. 정부의 수출 제한 대상에 포함되지 않는 데다 중국의 공급 감소가 실제 한국산 제품 수요 증가로 이어지고 있어서다. 중국이 3월 석유제품 수출을 제한한 이후 한국의 5월 항공유 수출량은 114만 톤으로 지난해 8월 이후 9개월 만에 가장 많았다. 중국산 공급 감소에 대응해 해외 구매처들이 한국산 항공유를 확보한 영향으로 풀이된다. 이번에도 중국산 항공유 물량이 시장에서 사라질 경우 한국 정유사들이 대체 공급처로 부상할 개연성이 있다.
하지만 국내 석유제품 시장에서는 국제가격 상승분을 소비자가격에 그대로 전가하기 어렵다. 정부가 최고가격제 연장을 통해 정유사 공급가를 틀어쥐고 있기 때문이다. 사태가 장기화할 경우 최고가격제에 따른 정유사에 대한 정부의 손실 보전액이 늘어나 재정 부담이 한층 커질 것으로 보인다.
한편 국제유가 상승은 석유화학 업계의 주원료인 나프타 가격에도 상승 압력으로 작용한다. 에틸렌 등 석유화학 기초 제품의 제조원가 부담이 커질 수 있다는 우려가 나오는 이유다. 석유화학 업계의 한 관계자는 “정유사들과 달리 공급과잉으로 제품 가격에 원가 상승분을 충분히 반영하기 어려워 자칫 수익성이 악화될 수도 있다”고 말했다.